自營商(包含攤商、網拍、個人工作室、小吃店與中小企業主)若有資金週轉需求,可透過申請自營商貸款取得資金。客觀數據顯示,政府專案(如青創貸款)額度最高可達1,200萬元,基準利率約2.295%;一般銀行信用貸款額度約100萬至500萬元,年利率落在4%至15%之間。然而,自營商常因無固定薪轉或401報表數據偏低遭銀行婉拒。針對此情況,實務上可評估受政府法規監管的大型融資經銷商(如好事貸)申請汽車貸款或二胎房貸作為替代方案,最高額度可達350萬至500萬元,實質年利率落於7%至14.5%,且具備免代辦費、費用透明的優勢。本文將客觀解析自營商貸款的4大申請管道、審核條件及提高過件率的實務策略,幫助你精準評估最適合的資金方案。
一、自營商貸款是什麼?
所謂的自營商包含:攤商、網拍、小吃店、個人工作室、民宿經營者甚至中小企業老闆等,都歸類於自營商的範圍中。而以上述身分申請的貸款,就稱為自營商貸款。和企業貸款不同的地方在於,自營商貸款屬於個人貸款,企業貸款則歸類於公司法人貸款。
二、自營商貸款4大管道與常見方案
營商在申請貸款前,可先檢視名下既有資源,選擇對應的申辦管道:
1.政府專案貸款
- 青年創業貸款:最高額度1,200萬,利率約2.295%。條件為負責人年滿18歲至45歲、公司成立未滿8年,並須取得相關課程時數證明。
- 微型企業貸款(鳳凰貸款):最高額度200萬,利率約2.295%(前2年利息由勞動部補貼)。針對65歲以下女性、45至65歲國民等特定族群提供。
- 中小型企業貸款(企業小頭家貸款):週轉性支出最高500萬。條件為成立滿一年、報稅年營收100萬以上、雇用員工10人以下的合法公司。
2.銀行自營商貸款
無需擔保品(性質偏向於信用貸款),純粹依據自營商的財務報表與聯徵信用評分核定額度。可貸額度約100萬至500萬,年利率約4%至15%。銀行審核極為嚴格,高度依賴401報表,過件門檻較高。
3.融資公司自營商貸款
大型融資機構受政府法規監督,審核標準較銀行具備彈性。通常以擔保品作為核貸依據,是遭銀行婉拒時的合法替代管道:
- 汽車貸款:成數最高可達車價130%,額度最高350萬,且不限車齡與廠牌,只要能正常行駛皆可申請。
- 二胎房貸:將名下還有貸款的房屋設定次順位抵押權。有別於銀行二胎審核嚴苛且額度低,融資二胎審核著重房屋實際殘值,最高額度可達500萬元,實質年利率約落於7%至14.5%之間,資金調度更具彈性。
4.民間自營商貸款
管道多元:包含當鋪與私人代書,審核最寬鬆、撥款最快,但缺乏統一法規監管,潛藏極高的利息與財務風險,客觀上不建議作為首選管道。

三、自營商貸款如何申請?
自營商貸款與一般貸款,在申請流程上並無太大的差異,只需備妥以下的文件,就能選擇適合的管道,按照下列的流程進行申請。
1.自營商貸款申請條件
- 銀行自營商貸款:依法設立之公司行號(公司成立時間的要求,依各銀行的規定而有所不同)、公司負責人與配偶信用狀況良好。
- 民間自營商貸款:公司的負責人即可申請。
2.自營商貸款申請文件
- 銀行自營商貸款:申請書、雙證件影本、所得清單、財產清單、銀行往來存摺封面影本、營業稅單(6個月~1年的401報表)。
- 民間自營商貸款:雙證件影本、銀行存摺封面影本、其他財力證明影本(如土地房屋所有權狀)。
3.自營商貸款申請流程
- Step1:選定貸款管道送件申請。
- Step2:貸款機構進行條件審核。
- Step3:貸款機構照會簽約對保。
- Step4:撥款至指定的銀行帳戶。
上述自營商貸款,依照申請管道的不同,其撥款速度也有所差異。一般而言,銀行撥款速度最慢,約3~5個工作天撥款;融資公司約1~3個工作天撥款;民間貸款公司約1~2個工作天即可撥款完成。
四、自營商貸款提高過件機率的方法
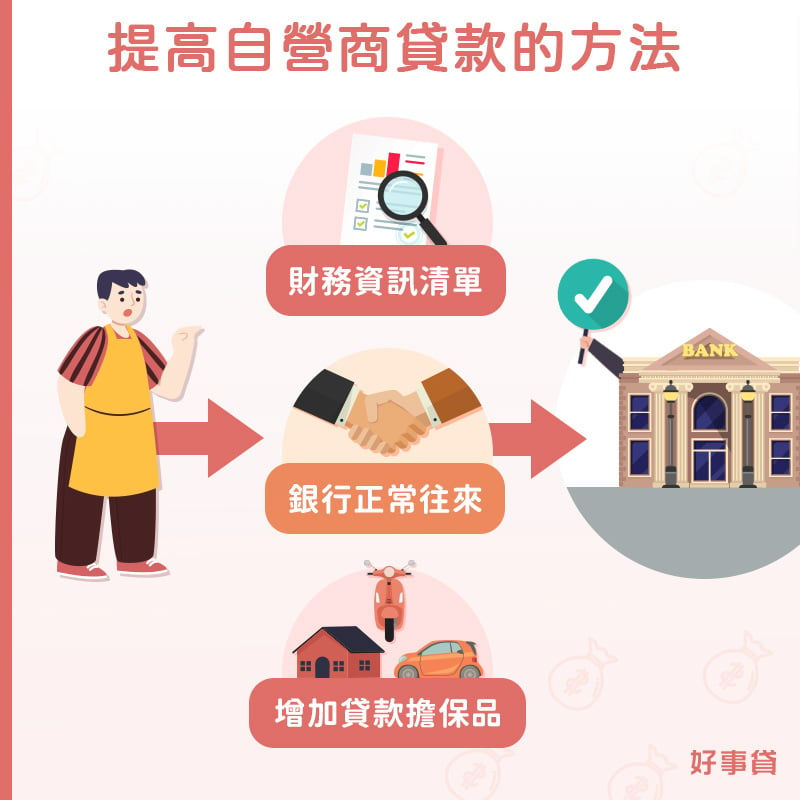
自營商在銀行眼中屬於收入不穩定的族群,因此在貸款申請上,較普通上班族更不容易過件。其實只要經營狀況正常,自營商申請貸款並不會太困難。以下提供3種方法,可以增加貸款申請成功的機會。
1.提供正常的財務資訊清單
財務資訊清單包含,營利收入、財務報表、營業稅單、名下財產、有價證券、公司銀行存摺等。總之資料上所呈現的公司財務狀況越健康,貸款方核貸的機會就越高,能取得的貸款方案也就越好。
2.培養與銀行正常往來關係
公司假如已經有銀行的貸款,切記要按時還款,不可以有遲繳或未繳的情況發生;此外,固定將每個月的營收,存入固定的一家銀行帳戶內,也可以讓銀行認為公司的財務狀況穩定,進而提高貸款審核通過的機率。
3.增加可抵押的貸款擔保品
將名下的動產或不動產,如汽機車、房屋或土地等,作為擔保品抵押給銀行,也可以讓貸款申請成功的機會提高不少。
五、自營商貸款常見QA
視貸款管道而定。銀行因為貸款審核嚴格,自營商貸款的過件機率並不高;民間貸款機構審核寬鬆,貸款過件的機率則較高,不過須慎選民間貸款機構,以降低在貸款上的風險。
視貸款管道而定。銀行自營商貸款,一定會調閱公司負責人與配偶的聯徵紀錄;民間自營商貸款,則不會要求調閱聯徵報告。
銀行自營商貸款申請不過時,建議可以找大型的融資公司申請貸款。因為大型融資公司貸款審核寬鬆,容易取得週轉的資金;而且大型融資公司受到政府的監督,在貸款申請上較有保障。
可以評估自身能力後,於政府專案、銀行貸款或是民間貸款中,選擇適合的管道申請。建議以政府或銀行貸款為首選,若都無法申請成功,則可以考慮向大型融資公司諮詢與申請。
視貸款管道而定。銀行都會拒絕有信用不良狀況的人申請貸款,因此有信用不良狀況的自營商,只能向民間尋求貸款的機會。建議向民間機構申請貸款時,要選擇規模較大,而且有政府立案的融資公司申請,才能有效降低貸款的風險。
申請人以商行的名義,或是成立員工5人以下的公司,將負責人名下的房子做為擔保品,向融資公司申請貸款,所取得的資金可用於公司或個人的週轉用途,在性質上也屬於自營商貸款的一種。
當公司需要擴充或週轉時,假如有一筆貸款可以運用,是一件值得慶幸的事。不過,政策型的自營商貸款申請限制多;銀行貸款審核嚴格,過件機率又低;民間貸款則潛藏著未知風險,無法讓人放心。面對以上的困擾,其實你可以找尋大型融資公司,申請商行貸款或是微型企業貸款,因為融資公司審核寬鬆取的資金容易,也受到政府嚴格監督,是解決資金週轉需求時可以考慮的選擇之一。

 了解詳情