面對信貸、卡債與車貸等多筆債務,每個月光是記住繳款日,就讓你忙得團團轉?透過負債整合,可以將銀行同意承接的債務集中還款,也有機會降低月付金。不過,想找到適合自己的負債整合銀行,不能只看廣告上的低利率,還要一起比較申請條件、費用與還款年限。本文整理7家銀行方案、申請流程與80萬元的負債整合試算,帶你看清楚月付金差多少、總共要還多少,以及申辦時該留意的代辦陷阱。

一、負債整合銀行推薦,先看申請條件與方案差異
選擇合適的銀行,是辦理負債整合的重要一步。建議先確認自己的收入、信用與負債狀況,再比較銀行方案,才不會看到最低利率就急著送件。
1.哪些人適合申請銀行負債整合?
如果你有穩定收入,卻因多筆貸款、信用卡循環利息而感到吃力,或經常擔心漏繳帳單,可以先向銀行詢問整合方案。仍能正常還款、只是希望調整利率與繳款安排的人,比較適合從信貸整合開始評估。
但若原本貸款利率已經很低、剩沒幾期就還完,重新貸一筆未必划算。如果收入已經不足以支付基本生活費與債務,也不能只靠拉長期數解決問題,應先和債權銀行討論還款安排。
2.負債整合條件,銀行主要看這3件事
- 收入與工作狀況:是否有持續、可證明的收入,以及扣除生活開銷後,還有多少錢可以還款。年收入、年資與年齡門檻,依各銀行方案而不同。
- 信用與繳款紀錄:是否有遲繳、長期使用循環信用、近期申請多筆貸款等情況,都是銀行評估的資料。
- 負債金額與每月負擔:銀行會檢視無擔保債務、現有月付金,以及整合後的還款能力。符合基本申請資格,並不代表一定核貸。
3.信貸整合可以處理哪些債務?
常見的整合項目包括其他銀行的信用貸款、信用卡循環餘額等。至於車貸、融資分期或民間借款,銀行是否願意承接、能否直接代償,以及需要哪些清償資料,都要先確認。不要把「可以申請信貸」當成「所有債務都能一起整合」。
另外,有些專案只接受整合他行貸款,無法拿來清償同一家銀行的既有貸款。如果你的負債集中在同一間銀行,可以先詢問原銀行是否有調整還款條件的方式。
4.7家負債整合銀行方案比較
以下整理各銀行公開的信貸或債務整合方案,資料查核日為2026年9月30日,不是核貸難易度或推薦名次。表內額度為產品上限;實際可貸金額、利率及可代償的債務,仍要由銀行審核。
| 銀行/方案 | 貸款額度與年限 | 貸款年利率/總費用年百分率 | 費用 | 申請與優惠重點 |
|---|---|---|---|---|
| 中國信託/分期型信貸整合 | 最高800萬元;最長7年 | 年利率:首期0.01%,第2期起2.99%~15.49%(機動) APR:4.13%~16.29% |
開辦費9,000元 | 優惠申請期限至2026/12/31;提前還款費用須看綁約條件。 |
| 凱基銀行/10年期分期型信貸 | 最高1,000萬元;最長10年 | 年利率:首月0.01%,第2個月起3.28%~15.99% APR:3.17%~16.78% |
開辦費0~9,000元,依綁約方案 | 活動至2026/9/30;年收30萬元以上、18~60歲。首月優惠搭配綁約18期的開辦費為9,000元;最低0元須搭配綁約60期等條件。 |
| 渣打銀行/信貸限時優惠 | 最高600萬元;最長7年 | 年利率:首期0.01%,第2期起2.68%~15.99%(機動) APR:2.59%~15.39% |
符合活動資格帳管費0元,限定通路除外 | 符合定義的全新客戶,須線上申請並以MyData提供財力資料;綁約36個月。須於2026/9/30前申請、10/31前撥款。 |
| 玉山銀行/e指信貸優惠 | 最高800萬元;最長7年 | 年利率:首期0.01%,第2期起4.50%~16.00% APR:約4.90%~16.01% |
公告試算貸款費用4,000元 | 年收30萬元以上且有明確所得,須綁約1年以上。須於2026/9/30前申請、10/15前撥款;不適用清償本行既有貸款。 |
| 國泰世華/分段式信貸 | 最高500萬元;期數由銀行評估 | 年利率:前6期固定1.88%~9.88%,第7期起5.43%~16% APR:5.99%~16.08% |
相關費用9,000元 | 此列為分段式方案;前12個月提前還款有違約金,另有無限制清償期間方案可洽詢。 |
| 台新銀行/一般信貸 | 最高500萬元;最長10年 | 年利率:2.88%~15%(機動) APR:4.12%~16.39% |
相關費用9,000元 | 新舊戶皆可申請;表列為限制清償期12期的試算方案,另有不綁約方案。不是數位帳戶限定優惠。 |
| 台北富邦/卡友信貸 | 最高800萬元;最長7年 | 年利率:3.50%~14.98%(機動) APR:4.60%~16.21% |
開辦費8,000元 | 限符合資格的富邦卡友;18歲以上、未滿64歲,年收入30萬元以上且收入穩定、信用良好。整合用途與代償方式須先確認。 |
表列APR是各銀行以貸款30萬元、分5年攤還等公告條件計算的範例,並非用最高額度或最長年限計算。貸款年利率用來計算利息,APR則另外納入開辦費等相關費用,兩者不能混為一談;提前清償違約金等支出,也要另外確認。
提醒你,凱基、渣打與玉山表列活動的申請期限均為2026年9月30日,期限過後須重新確認新方案,不能直接沿用表中優惠。其他方案也可能調整;首期低利不代表全期低利,實際比較時,請銀行以你要借的金額、期數和核定利率提供完整試算。
5.整合負債推薦銀行怎麼選?
建議先詢問薪轉銀行或長期往來的銀行,因為對方較容易掌握你的收入與往來紀錄,但不代表一定比較便宜或容易核貸。接著挑選符合申請條件、願意承接你現有債務的方案,比較以下幾件事:
- 核准額度是否足以清償要整合的債務,還是只能處理其中幾筆。
- 優惠結束後的月付金是否仍負擔得起。
- 相同金額與期數下,APR、總利息及費用差多少。
- 綁約多久、提前還款如何收費,是否符合你的還款計畫。
二、銀行負債整合5大申請流程
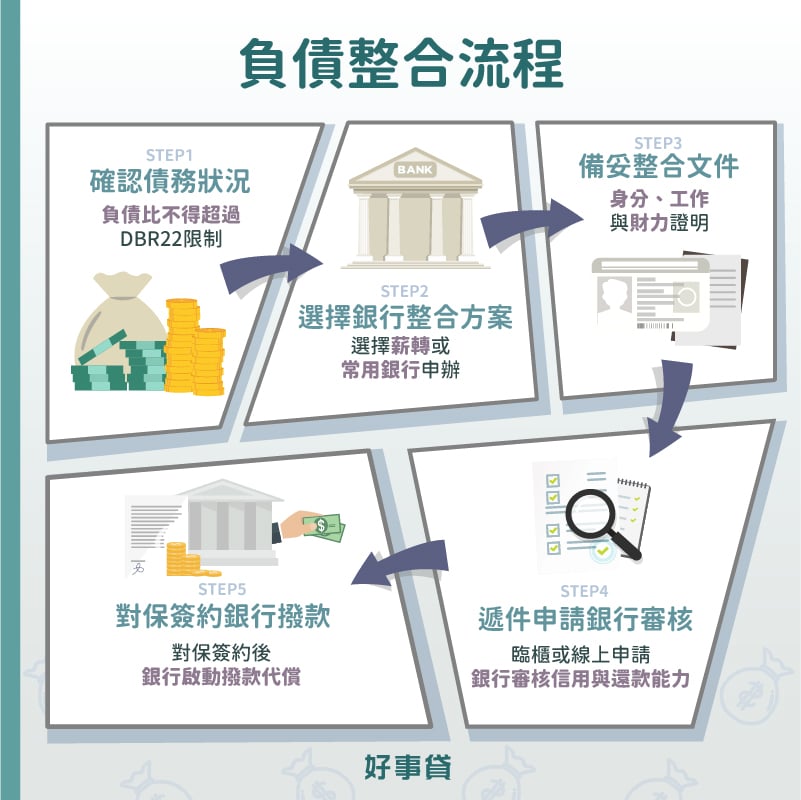
銀行負債整合從整理資料到完成代償,主要有以下5個步驟。作業時間會受到文件是否齊全、照會與原債務清償安排影響,取得核准通知,也不等於舊貸款已經結清。
1.確認自身債務與財務狀況
先列出每筆信貸、車貸、卡債的剩餘本金、年利率、月付金與剩餘期數,再向原貸款機構確認清償金額,以及是否有提前清償違約金。若只抄帳單上的本金,可能會漏算截至清償日的利息與費用。
接著檢查DBR22與每月負債比例。DBR22主要是指個人在全體金融機構的無擔保債務總餘額,除以平均月收入,原則上不宜超過22倍;這和「每月還款占收入多少」是不同的算法。銀行還會評估整合代償後的負債情況,不是低於22倍就一定能借。
2.比較銀行並選擇合適方案
先向薪轉銀行或往來銀行諮詢,告知想整合的債務種類與金額,確認是否符合受理條件。利用銀行試算功能比較月付金後,也要一起看總支出。
詢問方案和正式申請是兩件事,留下資料前,可以先確認是否進入貸款申請、是否會查詢聯徵。不要為了試試看,短時間內同時向多家銀行大量送件。
3.備妥負債整合的申請文件
選定銀行後,通常需要準備以下資料:
- 身分證正反面影本,以及銀行要求的身分驗證資料。
- 工作證明,如在職證明、員工識別證或投保資料。
- 財力證明,如銀行指定月份的薪轉明細、年度扣繳憑單、所得清單或其他可證明收入的文件。
- 現有債務資料,如貸款餘額、近期繳款明細、信用卡帳單,以及代償所需的清償金額與帳號。
各銀行要求的月份與文件種類不完全相同,不必先認定一定要準備6個月薪轉。沒有薪轉的人,也可先詢問銀行接受哪些替代證明。
4.遞件申請與銀行照會審核
備妥文件後,可以透過臨櫃或線上貸款管道提出申請。銀行會核對身分、工作收入與貸款用途,並參考信用評分、負債狀況及還款能力進行審核。期間請保持聯絡暢通,若有補件需求,盡早補齊資料。
5.對保簽約與銀行撥款代償
審核通過後,銀行會與你進行對保,確認額度、利率、期數、月付金、各項費用與提前清償條件。把代償對象、金額與方式一起核對清楚,再簽約。
銀行可能直接代償,也可能依方案要求你提供清償證明。代償完成後,記得確認原貸款是否結清、信用卡是否還有未入帳利息或分期款;在確認前,原有帳單仍要按時繳納。只有核貸條件允許,且扣除代償及費用後還有餘額,才會有可另外動用的資金。
三、負債整合試算,月付金降低不代表總利息一定減少
假設小明月收入5萬元,名下有信用卡債與兩筆貸款,想知道整合後能減輕多少負擔。以下為方便比較的試算範例,不是真實核貸案例;假設利率全期不變、不再新增借款或刷卡,貸款皆採本息平均攤還。
1.整合前,先算目前每月要還多少
- A銀行卡債20萬元,年利率15%,假設每月固定還10,000元,最後一期繳清餘額。這是本範例的還款安排,不是信用卡最低應繳金額。
- B銀行信貸剩餘本金30萬元,年利率9%,剩餘60期,月付金約6,228元。
- C銀行車貸剩餘本金30萬元,年利率8%,剩餘60期,月付金約6,083元。
- 合計債務80萬元,初期每月還款約22,310元,約占月收入44.6%。
上述卡債為了方便比較,採年利率除以12的簡化按月計息;實際信用卡利息依銀行契約按日計算。依本範例,卡債約在第24個月還清,最後一期約1,589元,之後每月只剩信貸與車貸約12,310元,並在第60個月還完。不能把初期的22,310元,當成未來每個月都要繳的金額。
2.整合後,80萬元分7年每月還多少?
假設D銀行同意承接上述3筆債務,核准80萬元,年利率7%,分7年、共84期本息平均攤還,月付金約12,074元,約占月收入24.1%。
和原本初期的月付金相比,每月約少繳10,236元,確實能騰出較多生活費。但這筆新貸款會還到第84個月,比原本最後一筆貸款多還24個月,因此還要往下比較總利息。
3.同樣借80萬元,分5年與7年差在哪裡?
以下從「現在」開始計算未來還要付的款項,不把以前已經付過的利息或費用算進來。假設整合貸款的開辦費為9,000元、另外支付且不併入本金,舊債沒有提前清償費用,也沒有其他費用:
- 維持原本還款:依上面的還款安排,未來總利息約170,215元,本金加利息約970,215元。
- 整合後分5年:年利率7%,月付金約15,841元;總利息約150,458元,加上開辦費9,000元,本金、利息與費用合計約959,458元,比維持原安排少約10,757元。
- 整合後分7年:年利率7%,月付金約12,074元;總利息約214,228元,加上開辦費9,000元,本金、利息與費用合計約1,023,228元,比維持原安排多約53,013元。
試算金額以未取整的數值計算後四捨五入,分項加總可能有1元差異。在這個範例中,5年方案能減輕初期月付金,也能省下一部分總支出;7年方案的初期負擔更低,總支出卻增加。適合你的負債整合方案,要同時看每月繳得出來,以及整筆還完要花多少錢。
4.負債整合試算別漏掉這些費用
除了新貸款的利息,還要確認開辦費、帳管費,以及舊貸款提前清償的違約金。如果改用房屋擔保貸款,還可能有抵押權設定、代書等費用。像上例5年方案原本只省約1萬元,若再加上舊貸款違約金,省下的金額就可能縮小,甚至反而多花錢。
請銀行列出完整費用,確認是另外支付,還是從撥款中扣除;若從核准的80萬元扣費,實際能用來清償的金額就會不足80萬元,需要事先安排差額。
四、負債整合中心怎麼判斷?留意4種代辦與收費陷阱
搜尋負債整合推薦時,可能會看到「負債整合中心」「債務整合專家」等名稱。名稱裡有「中心」,不代表是政府機關或銀行。先確認對方是放款機構、仲介,還是提供法律協助的單位,再看清楚服務內容與收費。
1.要求交出證件、帳戶或密碼保管
銀行核對身分時,可能需要查看證件正本,這和要求你把證件交給他人長期保管不同。如果對方要求交付提款卡、存摺、網銀帳密,或把簡訊驗證碼告訴代辦人員,就要提高警覺。申請與驗證應由本人在確認過的官方管道完成。
2.沒說清楚,就把負債整合改成債務協商
債務協商本身是處理還款困難的方式,並不是詐騙。真正要小心的是,對方以辦理銀行貸款吸引你,卻在沒有充分說明的情況下改辦協商,甚至要求故意停繳,再收取高額費用。
簽約前,先問清楚辦理的是新貸款、還款條件調整,還是債務協商,並了解信用紀錄與後續還款義務會受到什麼影響。
3.假冒銀行、政府單位或法律扶助基金會
若對方聲稱有銀行內部管道、政府委託,或冒用法律扶助基金會名義,請自行找到該機構的官方聯絡方式查證,不要只相信對方傳來的證件或通訊帳號。
需要債務法律協助時,可直接向法律扶助基金會詢問。法扶沒有委託代辦公司,申請法律扶助不收費;是否能獲得扶助,會依申請資格與案件情況審查。
4.保證過件,卻不願先說清楚費用
像是「先付保證金就一定核貸」「繳費才能提高信用分數」,或簽約後才冒出另一筆佣金、服務費,都是需要留意的情況。代辦不能替銀行保證核貸,也不能保證你拿到最低利率。
確認每筆費用由誰收、何時收、未核貸是否仍需支付,以及終止委託的條件。銀行本身可能收取開辦費,不能把所有收費都當成詐騙;重點是收費對象、項目與金額是否事先說明清楚。
五、負債整合銀行常見QA
透過負債整合,有機會把多筆債務集中管理,減輕每月的還款壓力。挑選銀行時,除了比較利率與月付金,也別忘了算進總利息、各項費用和還款年限。找到自己負擔得起的方案,確認舊債確實清償,再控制新增借款,才能讓這次整合真正幫助你一步步還清債務。

 了解詳情