不少人在決定是否要辦二胎房貸時,總會苦惱房子有了「二順位抵押權設定」後,會不會導致未來不好脫手、難以買賣。其實,房子抵押貸款可以賣嗎?答案是可以!有二胎的房子仍能出售,但一、二胎要怎麼清償、抵押權何時塗銷,以及買方貸款能不能配合,都要在交易前談清楚。本文將從賣方與買方兩個角度,整理抵押房屋買賣的6個心法,幫助你掌握該確認的文件、款項與風險,減少交易卡關的機會。

一、房子抵押貸款可以賣嗎?有二胎也能過戶嗎?
答案是可以!房子有貸款、有二胎抵押權設定,仍然可以買賣。依《民法》第867條,房屋設定抵押權後,屋主仍可將房子讓與他人,但抵押權不會因為過戶就消失。
要理解房貸未清也能賣房,得先分清房屋所有權與抵押權設定。過戶是把房屋所有權移轉給買方;原貸款的清償、抵押權的塗銷,則是另外要處理的事。因此,不能把「可以過戶」當成「貸款已經處理好」。買賣前應先確認債權人、清償金額與交易流程;若另有查封等限制登記,也要先釐清能否辦理移轉。
二、賣有二胎的房子前,先確認3件事
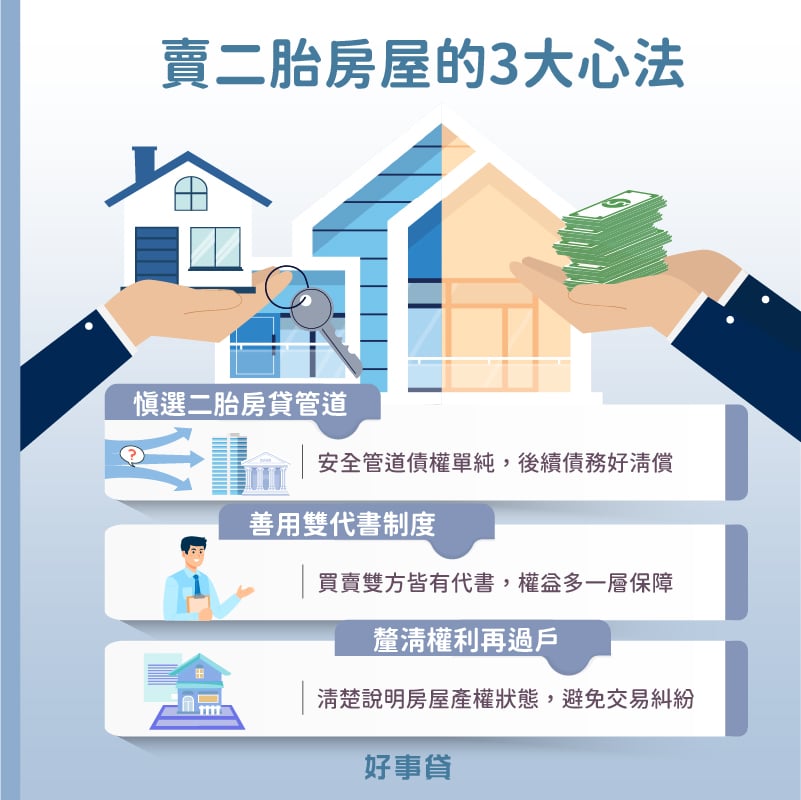
許多人擔心有二胎設定後房子會變得「難賣」或「無法過戶」。有二胎不代表不能賣,但多了一筆需要處理的貸款,清償與文件交付就要提早安排。以下3個心法,幫助你在出售有二胎的房子前做好準備。
1.確認一、二胎債權人與清償條件
不論你的二胎房貸是向銀行、融資公司或其他管道申請,賣房前都要先確認契約與謄本上的債權人,再分別詢問一胎及二順位貸款的結清金額、提前清償費用,以及清償後如何取得塗銷文件。好事貸是上市櫃融資特約經銷商,若是透過經銷商申辦,也要確認實際貸款債權人,才能安排後續清償。
若準備用買方的房貸來代償,還要先向買方承貸銀行確認,能否配合清償這兩筆貸款。不能只因一、二胎都是銀行貸款,就認為買方銀行一定會代償;先把清償對象與款項安排談清楚,才不容易到了交屋前才發現流程接不上。
2.確認代書分工與交易文件
房屋買賣涉及抵押權時,代書(地政士)的角色尤其重要。買賣雙方可以各自委託地政士,也就是「雙代書制度」,協助確認契約、款項與登記安排。不過,這是可選擇的做法,不是每筆交易都必須採用,也不是多一位代書就一定沒有風險。
重點是誰負責確認清償金額、取得塗銷文件,以及辦理過戶與抵押權登記,都要先分工。文件交付時間與費用也應確認清楚,避免雙方以為對方已經處理,最後反而遺漏。
3.算清售屋款項,安排清償與過戶時程
房屋同時有一、二順位抵押設定,簽約前就應向買方說明,並確認每筆債務的處理方式。提醒你,謄本上的抵押權設定金額,不等於現在實際欠款,結清金額應向債權人查詢,並確認計算到哪一天。
再把售價扣除一胎、二胎的結清金額,以及稅費、違約金和其他交易支出,看看資金是否足夠。若有缺口,要先確認如何補足,再安排過戶與付款;不要等到買方準備交款,才發現賣房的錢不夠清償原貸。
三、買有二胎的房子,需要注意什麼?
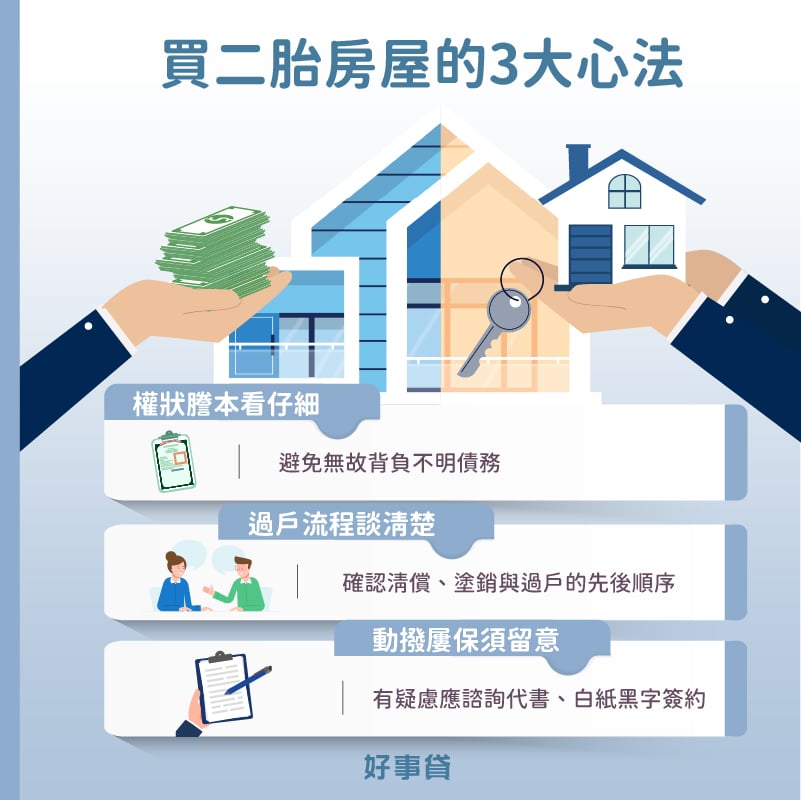
有二胎的房子可以買,但你需要知道,買到房子與接手原屋主的貸款,是兩件不同的事。以下3個心法,幫助你在買房時看清權利狀態,並確認每筆款項的用途。
1.看清謄本,分清抵押風險與債務承擔
買方應先查看最新的土地、建物謄本,確認所有權人、抵押權人、設定金額及順位,並留意其他限制登記。不能只看房屋權狀,也不能只聽賣方口頭說「貸款快繳完了」。
房子過戶給你,不代表原房貸就跟著換成你的名字。但抵押權仍有效、原借款人又未依約還款時,即使房子已換屋主,仍可能遭債權人聲請拍賣。如果買賣雙方另外約定由買方承擔原貸款,依《民法》第301條,還需要債權人承認,才對債權人發生效力;不能只在買賣契約寫上「買方承接」,就當作已完成換借款人的手續。
2.確認過戶、代償與塗銷的安排
抵押房屋買賣可以有不同的處理順序,先看以下3種安排的差別,再與賣方、地政士及承貸銀行確認可行流程。若要使用履約保證或價金信託,也要看清楚保障範圍與撥款條件,兩者並不是完全相同的服務。
(1)清償、塗銷再過戶
由賣方先籌款清償原貸,取得塗銷文件並辦妥抵押權塗銷,再移轉房屋所有權。買方可在過戶前核對最新謄本,確認約定要塗銷的抵押權已經處理;賣方則要先安排好清償資金。
(2)先過戶再代償、塗銷
若買方承貸銀行同意配合,可按約定先辦過戶及新貸款抵押權設定,再由貸款資金代償原貸,取得文件後塗銷原抵押權。這個安排需要事先確認銀行的撥款條件、原債權人的配合方式,以及原抵押權塗銷後,新貸款的抵押順位是否符合銀行要求。搭配履約保證或價金信託時,也要把各階段的付款條件寫清楚。
(3)保留抵押權過戶
房屋過戶時保留原抵押權,買方取得的是仍有抵押負擔的房子,不會只因過戶就自動承擔賣方的個人債務。在原貸款尚未清償、抵押權仍有效的期間,買方仍要面對房屋可能遭追償的風險;不能以為拿到權狀,原貸款問題就與房子無關。
3.分清履保代償款與賣方餘款
在抵押房屋交易中,不能把所有撥款都當成同一件事。如果要用買賣價金清償舊貸,代償款就需按約定支付給債權人,取得相關文件並辦理塗銷;剩下要交給賣方的價款,再依契約約定的交屋與結案條件撥付。
因此,若有人要求提前動撥履保款項,先請地政士及承辦單位確認:款項付給誰、清償哪一筆貸款、何時取得塗銷文件,以及後續交易無法完成時如何處理。應留存書面約定與付款紀錄,不要只憑口頭承諾就同意撥款。
四、抵押房屋買賣容易忽略的費用與風險
- 提前清償可能有費用:確認原貸契約是否有提前清償違約金,並把地政士服務費、登記規費及交易稅費一併列入,不能只算剩餘本金。
- 只繳利息,本金不會因此減少:若原貸採先繳息的方式,賣房時仍要處理尚未償還的本金,不能用「已繳很多期」來判斷欠款。
- 限制登記要另行處理:查封等限制不等於一般抵押權設定,若謄本有相關記載,應先確認能否移轉及解除條件。
- 清償與塗銷是不同步驟:付清約定款項後,還要取得所需文件、辦理塗銷並核對謄本,不能只憑付款收據就認為登記已經完成。
五、抵押房屋買賣常見Q&A
總結來說,房子抵押貸款可以賣嗎?可以!有二胎也不代表房子就賣不掉。賣方先算清要還多少、款項夠不夠,買方確認抵押權如何處理,再把過戶、代償、塗銷與餘款支付談清楚,才能減少交易中的爭議。別只關心房子能不能過戶,也要確認貸款與抵押權確實按約定處理。

 了解詳情