不想賣掉自住房,又不想為了一筆週轉金重辦整筆房貸,二胎房貸能幫上什麼忙?它的好處是可以利用同一間房屋再取得資金,通常也能保留原本的一胎貸款。不過,額度夠不夠、時間來不來得及,以及新增月付能否負擔,才是決定要不要申請的關鍵。本文延伸說明二胎房貸優缺點中的六大優點,帶你看懂每項好處適合什麼情況,再判斷是否符合自己的需求。
一、二胎房貸是什麼?先了解借款與還款的關係
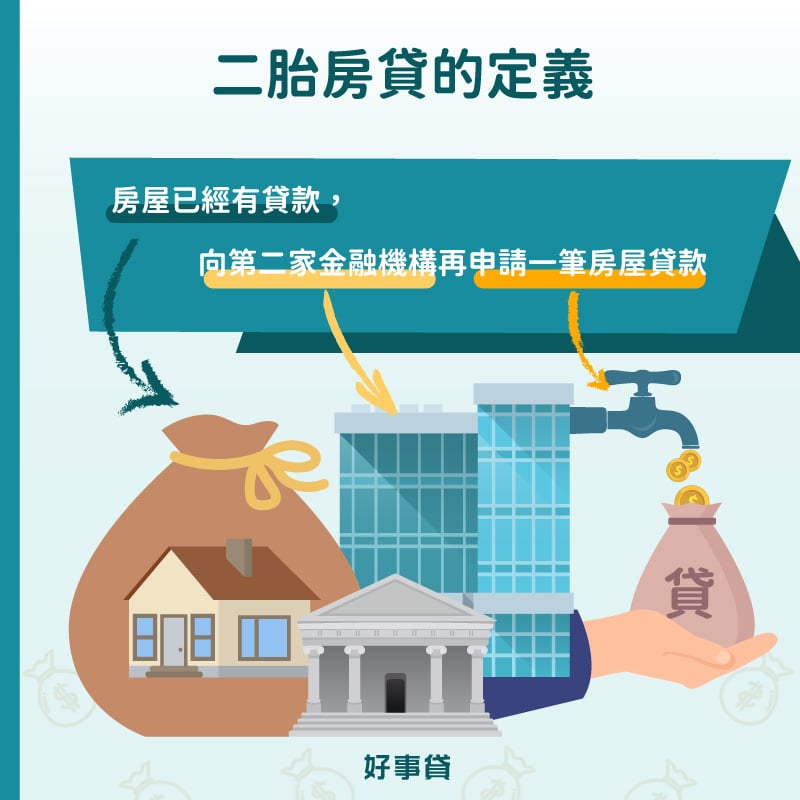
二胎房貸又稱二順位房貸,是以已設定第一順位抵押權的房屋,再設定第二順位抵押權取得貸款。判斷重點是抵押權順位,不一定要換到第二家銀行。了解以下兩件事,才不會只看到可借金額,忽略新增的負擔。
1.第二順位受償,不代表房屋沒有風險
若房屋遭拍賣,抵押權人之間原則上依登記順位受償;在依法處理相關優先項目後,才依順位分配。第二順位排在第一順位之後,不代表一胎一定能全額拿回,也不代表只要一胎正常繳,二胎債務就不會影響房屋。
2.取得新資金,也增加一筆還款
二胎貸款不會自動取代原本的一胎貸款,評估時要把兩筆月付一起算。利率、年限與費用會影響借款成本,不能用單一方案的利率範圍代表全部二胎房貸。貸款年利率與納入相關費用計算的總費用年百分率(APR)也不同,比較報價時要分清楚。
二、二胎房貸的六大優點,哪些情況用得上?
有房屋修繕、家庭支出或債務整合需求時,二胎房貸提供了另一個運用房屋取得資金的選擇。以下從六個角度說明它能帶來的便利,同時搭配適用情況、還款能力與費用一起看,才知道這些優點是否適合自己。
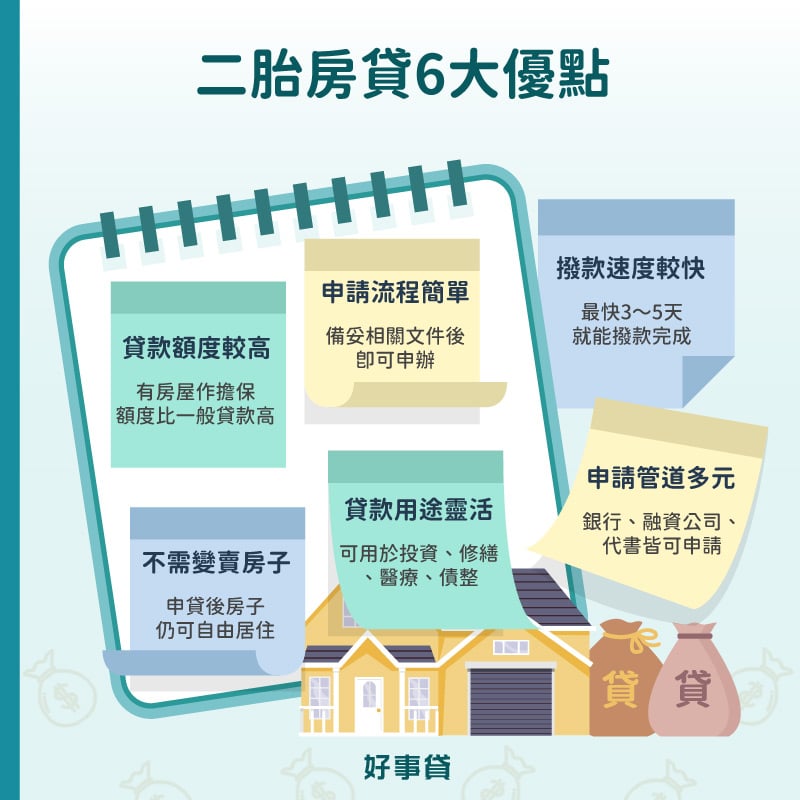
1.運用房屋擔保,評估額外資金空間
當信用貸款額度無法滿足需求時,可以再評估房屋的擔保空間。DBR22倍規範針對相關無擔保債務合計餘額與平均月收入的比值;二胎房貸有房屋擔保,但仍要審查收入、負債與房屋條件,不能保證一定比信貸借得多。
- 適用情況:資金用途與金額已明確,且房屋扣除既有貸款等因素後仍有承作空間,可以詢問二胎房貸方案,再比較核准額度與實際可用金額。
- 評估重點:看到貸款成數時,要確認是兩筆貸款合計,還是新增二胎的金額,以及鑑價、一胎餘額與相關擔保如何計算。最後還要扣除費用或代償款,才知道有多少錢能用於原本的需求。
2.通常可保留原房貸,免先結清再轉貸
相較於以新貸款清償原房貸的房屋轉增貸,二胎通常可以保留原本的一胎貸款,再另辦第二順位抵押。若你不想更動原貸安排,這是值得比較的地方。不過,二胎房貸流程仍包含審核、簽約與抵押權設定,並不是免審核或免手續。
- 適用情況:原房貸條件符合需求,只想補足一筆明確資金缺口,可比較保留一胎加辦二胎,以及整筆轉貸後的月付與總成本。保留原貸不代表整體一定更便宜。
- 準備重點:初步可整理身分、房屋權利、收入及房貸繳款資料,正式設定另有申請書、契約及核驗文件。自營商或領現工作者,可先詢問接受哪些收入證明,減少來回補件。
3.可依付款期限,比較合適的撥款安排
有些二胎方案會公布較快的作業時程,對有明確付款期限的人來說,可以列入比較。但「最快」不是每件申請的承諾,也不能直接認定融資一定比銀行快。
詢問時把預計付款日說清楚,確認時程從何時起算、還缺哪些文件,以及是否包含簽約和地政設定。若借款條件尚未核定,就不宜先把這筆錢當作已確定入帳的資金。
4.不必先賣房,保留自住安排
若你仍需要住在原本的房子裡,二胎房貸的便利之一,是以設定抵押權的方式取得資金,不必為了這次需求先出售房屋,也不會因為設定抵押權就把所有權轉給出借人。
不過,保留自住安排的前提,是能持續履行還款義務。借款前請先把月付金、總利息與費用算清楚;若後續到期債務無法清償,房屋仍可能面臨法拍。這個優點適合與長期居住需求一起評估,不能只看眼前能拿到多少。
5.配合不同用途,安排明確的資金需求
二胎房貸可以依承作方案及用途審查,評估用於房屋修繕、醫療支出、營運週轉或債務整合等需求。先列出用途、金額與預計付款時間,會比單純問「最多能借多少」更有助於選擇方案。
若用於整合負債,除了收支比例,也要對照舊債剩餘本金、利率與期數,以及新貸的年限和費用,分別比較月付壓力和總成本。拉長年期可能降低月付,卻增加總利息;若用於投資或創業,還款來源也不宜只靠尚未實現的獲利。
6.申請管道多元,可以比較不同條件
銀行與非銀行管道提供的商品、文件要求及契約安排不同,讓借款人有機會比較符合自身條件的方案。例如工作領現時,可先詢問是否接受所得資料或收款紀錄,而不是直接認定沒有薪轉就不能申請。
接洽代書貸款或其他媒合服務時,還要分清楚介紹人、辦理登記的人與實際出借人。管道多元的價值在於有不同方案可以比較,選擇時仍應核對交易對象、正式契約與完整費用明細,不能只依公司規模或業務口頭承諾決定。
三、哪些需求較適合評估二胎房貸?
是否適合申請,重點不在於有沒有被銀行拒絕,而是新增貸款能否符合用途與還款安排。以下三種情況,可以作為評估起點。
1.想保留原房貸,補足一筆資金缺口
如果原房貸正常繳款、你也希望維持現有安排,可以先比較加辦二胎所需的費用與月付。若已有貸款遲繳或其他未處理的債務,則應先釐清原因,不能只因房屋有價值就忽略每月收支。
評估時先列出一胎餘額、月付與剩餘年限,再加上二胎報價,確認兩筆貸款同時存在時仍有生活餘裕。有房屋可作擔保,和有能力多還一筆貸款,是兩件需要一起確認的事。
2.有明確用途,且付款時間能配合申辦
修繕工程款、家庭必要支出或營運週轉,若金額與付款時間明確,便能據此詢問額度和作業進度,而不是為了搶快接受尚未看懂的條件。
申請前請先確認資料是否齊全、審核與設定時程,也要核對實際可用資金、費用與提前還款條件。如果付款期限無法配合,應先討論付款安排,不要把廣告最快天數當成自己的撥款日期。
3.有穩定還款來源,整合後的負擔更合適
想用二胎整理多筆債務時,可以把負債比與每月剩餘生活費一起檢查。整合的好處在於重新安排還款,但債務不會因換成房貸就消失,原本沒有房屋擔保的借款,也可能轉成以房屋承擔的風險。
先比較整合前後的月付、剩餘還款總額及新增費用,再確認收入能否持續支應。如果目前每月已入不敷出,應先處理收支與既有還款問題,避免只因新方案暫時月付較低就借更多。
| 資金需求 | 可評估的好處 | 先確認什麼 |
|---|---|---|
| 保留原貸、補足資金缺口 | 通常不必先結清原一胎 | 兩筆月付合計與新增費用是否能負擔 |
| 有明確用途與付款期限 | 依需求比較額度及撥款安排 | 實拿資金是否足夠、作業時間能否配合 |
| 整理多筆債務 | 重新安排還款金額與期數 | 總成本、費用及房屋擔保風險是否可接受 |
四、運用二胎房貸優點前,先做好兩項確認
看完適用情況,再回到實際拿到的方案做比較。以下兩件事做好,才能判斷便利性是否值得付出相應成本。
1.確認交易對象與借款條件
不同管道的監管、服務角色與契約責任不一定相同。關於二胎房貸風險與申辦前查核,可以先抓住兩個重點:查清楚誰提供資金、誰收費,並且把利率、費用與還款條款看完整。公司登記、實體地址或資訊公開,都不能單獨保證借款安全。
簽約前應要求正式契約、服務費明細及還款表,確認額度、年利率、實拿金額與提前清償費用。貸款年利率之外,也要核對APR的計算條件及納入費用,避免把不同本金、年期的廣告數字直接相比。
2.試算新增月付,保留必要生活支出
比較方案時,可以先詢問條件,再決定是否正式送件。聯徵查詢紀錄的用途與個人信用評分計算方式有別,並不是每查一次就一定扣分;銀行仍會評估整體信用與負債。先比較,再有計畫地申請。利用二胎房貸試算代入本金、利率及期數,可估算月付與利息,但工具不能替銀行核定額度或利率。
比較時請把一胎與二胎月付、其他債務、總利息及費用都列出來,再扣除生活、扶養及其他必要支出。若收入減少或臨時增加支出就會繳不出來,即使貸得到,也應重新評估借款金額。
五、二胎房貸優點與申請常見問題
不一定。有沒有二胎房貸寬限期、可以使用多久,要看個別方案及核准條件。若約定前期只繳息不還本金,短期月付會較低,但本金並未減少;在相同總年期下,寬限期後的月付通常會提高。請比較寬限期前後的還款表及總支出,不能只憑前幾期較輕鬆就認定更划算。
有機會,但不是所有銀行都要求原房貸繳滿兩年,也不是剛買房就一定有額度。陽信銀行他行二順位方案列有原房貸滿六個月的條件,其他方案須個別確認,半年也不是共同門檻。
剛買房時,可以先整理一胎餘額、房屋資料與收入證明,詢問是否符合承作要求。可貸空間要由鑑價、既有抵押與還款能力共同評估,不能直接用房價乘以固定成數推算自己能再借多少。
二胎房貸的好處,要放回你的需求才有意義:是否能保留原本的居住與房貸安排、資金是否足夠,以及每月能否持續還款。把優點的適用條件與借款成本一起確認,再決定要不要申請,會比只追求高額度或快撥款更有幫助。

 了解詳情