有房、有收入,就符合二胎房貸條件嗎?先別急著送件,除了房屋與原房貸狀況,還要看新增貸款後能否負擔月付金,以及收入和信用資料是否完整。二胎房貸也常稱為房屋二胎,兩者是同一類貸款。這篇從收支、信用與房屋資料三個方向,帶你檢查自己目前的準備情況,釐清無薪轉、聯徵查詢與可貸額度的常見誤解,再決定要補件、調整借款需求,還是先暫緩申請。自我檢查能幫你找出問題,但不等於銀行核准結果。
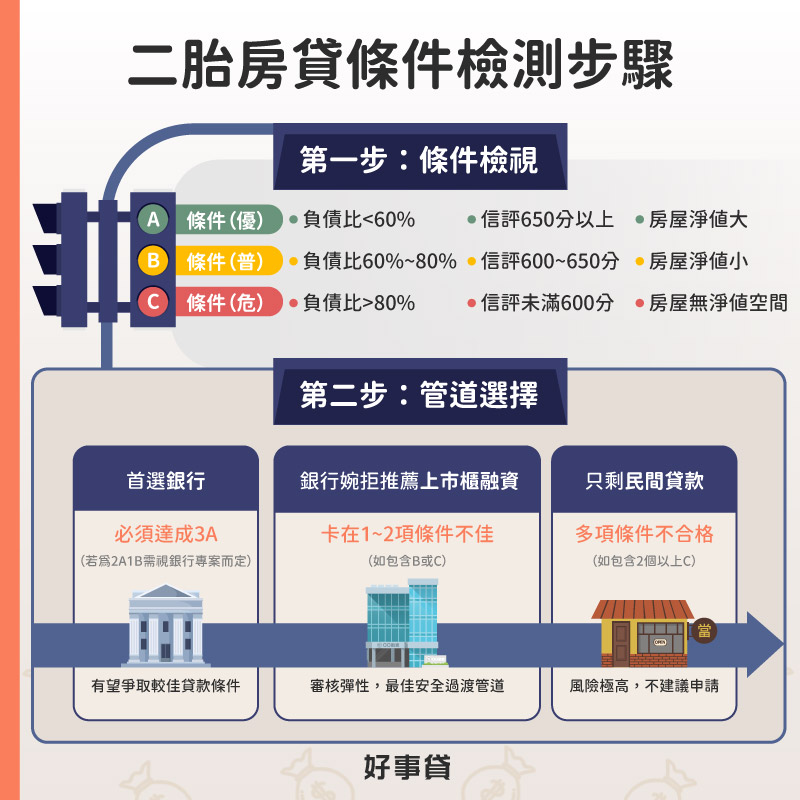
一、二胎房貸條件怎麼看?先檢查3個重點
申請二胎房貸前,先確認所選方案的年齡、身分及房屋承作資格,再整理自己的還款來源與既有貸款。與其猜銀行願不願意借,不如先把以下三件事查清楚:
1.加上二胎月付金,收入還夠用嗎?
即使有房子作擔保,還是要先算清楚新增二胎後,每個月還剩多少錢可以生活。檢查負債比時,要使用每月應繳款,不能把全部未清償本金直接除以月收入。
債務月付占收入比例=(一胎月付金+預估二胎月付金+其他債務月付金)÷每月可持續收入×100%
不能用60%或80%當成所有銀行共同的核准門檻。先算比例,再看扣除生活支出後的餘額。以下是單純的收支範例,並非銀行核貸案例:
- 先列每月還款:
假設每月可持續收入6萬元,一胎與其他債務每月共繳2萬元,預估新增二胎月付1萬元,合計月付3萬元;債務月付占收入比例為3萬元÷6萬元×100%=50%。這裡的1萬元是用來示範收支的預估支出,不是特定本金、利率或年期的試算報價。 - 再扣必要開銷:
若每月生活與家庭必要支出為2.5萬元,剩餘金額就是6萬元-3萬元-2.5萬元=5,000元。即使比例是50%,遇到收入減少、房屋修繕或醫療支出,仍可能出現缺口;尚未計入的貸款費用也需另行準備。 - 最後檢查收入變動:
收入不固定的人,可以再用接案較少或營收較低的月份重算。若每月已沒有餘裕,應先調整借款需求或處理既有收支缺口,而不是只追求能核准的最高額度。
2.信用報告有哪些紀錄需要先確認?
信用分數可以幫助了解信用狀況,但不是通往貸款的單一及格證明。銀行會結合信用紀錄、收入、負債與內部授信規定評估,所以自查時應看紀錄內容,而不只盯著分數。
- 先釐清分數的用途:
不能將600分當成所有銀行二胎房貸的共同最低標準。聯徵中心說明,個人信用評分只是授信參考之一;分數較高不代表保證核准,分數較低也不能直接推定每家銀行的決定。 - 檢查目前欠款與繳款情形:
確認房貸、信貸是否有遲繳、欠款是否已補繳,以及是否仍負擔信用卡循環利息或預借現金。若已清償或補繳,可整理證明;資料若有錯誤,應向報送機構或聯徵中心確認更正方式。不要把曾經發生某一項紀錄,直接等同永遠無法申請。
3.房屋與原房貸資料能否支持申貸需求?
先整理房屋所有權、用途與屋況,以及原房貸銀行、剩餘本金、每月應繳款和抵押權設定資料。房子值多少、尚欠多少與最後能核准多少,是不同的問題。
房屋價值不等於可貸額度;原房貸餘額也不等於抵押權設定金額
申請二胎時,要把原房貸負擔、房屋資料與自身還款能力一起評估。例如房屋估值1,000萬元、原貸剩餘本金700萬元,兩者差額為300萬元;此簡化範例尚未計其他抵押債務與成本,也不是保證可貸300萬元。銀行採用的鑑價、成數與既有負擔扣除方式須按商品確認,不能一律套用九成或房貸本金1.2倍。想進一步核對屋齡、持分與申請證明,可參考房屋二胎條件與資料準備。
二、二胎房貸條件自我檢查:3個常見誤解
覺得自己收入不差、房子也有價值,為什麼申請時仍需要補資料?問題可能出在資料無法核對,或是把商品要求理解成所有銀行的共同規則。以下三個問題,適合在送件前先釐清。
1.沒有薪轉,就不能申請嗎?
沒有薪轉不等於沒有收入,也不代表所有銀行都不受理。重點在於能否提供承作銀行接受、可以核對來源的資料。
- 常見情況:你是領現族、自營商、攤商、司機或接案工作者,有持續收入,卻沒有一般上班族的薪轉明細。先說明工作型態與收款方式,詢問可用哪些資料替代。
- 可以確認:所得清單、報稅資料、營收紀錄、合約及實際收款明細,能否共同說明收入來源與持續性。台新銀行二順位房貸公開頁面即說明,無薪資證明可提供其他財力證明;實際認列仍按申請方案辦理。
- 準備方向:整理真實、可追溯的收款紀錄,讓金額、付款方與工作內容能相互核對。自己存入現金並註記「薪資」,不會自動成為薪資證明,也不要為申貸製造不實交易或金流。
2.詢價、自己查報告與正式送件有何不同?
比較貸款條件本身不是錯誤。先分清楚目前是在詢問產品,還是已提出需要銀行調閱信用資料的正式申請,就能更有條理地安排送件。
- 一般詢價:詢問資格、文件、費用及公開方案,不等於一定已調閱聯徵。填表或授權前,先確認用途、是否會正式送件,以及是否需要查詢信用資料。
- 自己查報告:本人向聯徵中心申請自己的信用報告,不等於金融機構因新貸款申請而查詢,也不能與短期聯徵多查混為一談。先查清自己的紀錄,有助於發現資料錯誤或尚未處理的欠款。
- 正式申請:聯徵信用評分對最近一年內的貸款新業務查詢,有每30天視為同一筆信用需求的計次方式;這是評分計算,不代表銀行看不到各筆查詢,也不是等三個月就歸零。建議先比較資格與成本,再有計畫地送件;是否核准仍由各銀行綜合審查,不存在通用的「查第三家一定退件」規則。
3.房子有價值,就一定有可貸額度嗎?
屋主預期售價與貸款方的鑑價可能不同;就算估價接近,也還要看原貸負擔與申請人的收入。自查時可從以下三點確認:
- 價格依據:裝潢花費、鄰居開價或未確認的建設消息,不能直接換成可貸額度。可整理附近實際成交資料,但仍要考慮面積、樓層、屋況與交易時間的差異。
- 原貸資料:用銀行提供的餘額資料確認目前剩餘本金,再用謄本確認抵押權設定;兩者不能互相代替。不同商品可能採用不同評估方式,不宜拿一個簡化公式就認定自己沒有申請機會。
- 借款需求:把實際需要的金額與可負擔月付金一起告知承作方。若試算空間小於資金需求,可以先調整用途或金額,而不是只找願意開出最高成數的管道。
三、二胎房貸條件不足,下一步怎麼做?
檢查後發現不足,不一定要立刻換一家貸款。先分辨是證明文件不完整、還款能力不足,還是所選商品不符合需求,處理方法才會對準問題。
1.資料不完整:補上可核對的證明
如果收入或繳款狀況無法從現有文件看清楚,可以先列出缺少的資料,再向承作方確認補件方式,不必重複送出同一份不足的申請。
- 收入資料:依實際工作型態整理所得、薪轉、營收或合約收款資料。單筆大額入帳可能是借款、轉帳或出售資產,要如實說明,不能都當成固定收入。
- 信用資料:核對欠款、遲繳、清償及查詢紀錄。若已改善,保留能說明目前狀況的資料;不能承諾等待固定幾個月就會恢復分數或核准。
- 房貸資料:確認原貸剩餘本金、每月應繳款、是否仍在寬限期,以及土地、建物的登記與抵押情形。避免將舊資料或屋主估價當成目前審核結果。
- 補件的幫助:讓承作方更清楚辨識實際條件,也讓你知道差距是資料不足,還是方案要求不符。
- 仍要注意:資料完整不等於一定核准;若收入確實無法支應新增月付,單靠補件無法解決。
2.收支有壓力:調整金額或先處理既有負債
先依實際報價做月付金試算,再比較調整借款金額與年期後的每月支出及全期成本。若收支已長期不足,應先盤點開銷與現有債務,必要時向原債權人詢問還款安排。
- 可以調整:將非必要或可延後的用途移出本次借款需求。若考慮延長年期降低月付,也要一起比較總利息;月付較低,不代表整筆貸款更便宜。
- 避免誤判:向親友借款清償銀行債務,只是改變債權人,不代表總負債自動下降;親友借款的還款安排同樣要列入支出。若做債務整合,應比較整合前後的月付、費用與總還款,不能只看某筆銀行欠款變少。
- 何時先暫緩:若還款只能依賴尚未確定的獎金、投資收益或未來轉貸,先別把新增二胎當成解決方法。應先找到可持續的還款來源,避免將原本的資金缺口轉成房屋被處分的風險。
3.方案不適合:確認資格後再比較其他管道
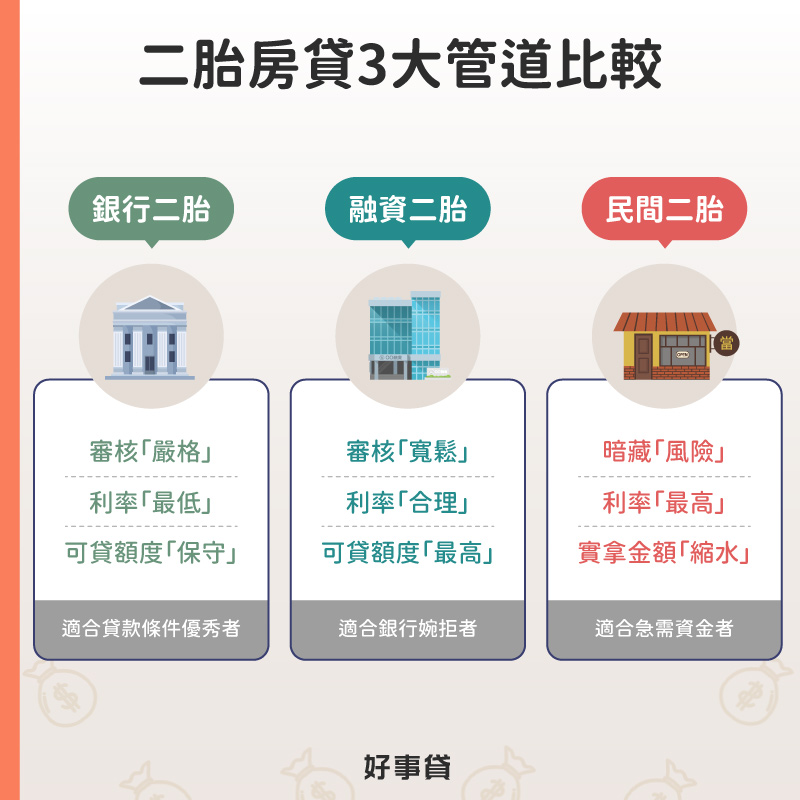
如果目前商品不受理你的房屋或收入型態,可詢問其他方案,但更換管道不會讓原有債務與還款壓力消失。銀行、融資及民間借貸都要核對實際貸款人、契約與成本,不因「上市」「免聯徵」或廣告成數就認定安全或保證核准。
- 先確認資格:直接詢問承作區域、房屋與收入資料要求,以及你的情況是否在受理範圍。若找經銷商諮詢,也要確認其角色與實際簽約、撥款的對象。
- 再比較負擔:取得貸款年利率、計息方式、各項費用、每月應繳款與提前清償條款。若有費用從撥款中扣除,也要確認實拿金額是否足以支應需求,不能只看廣告月付低或撥款快。
- 已經被婉拒:先向承辦人詢問可說明的原因,再決定補件、調整需求或改找其他商品。送件後的進度與婉拒處理,可參考銀行二胎房貸審核重點與時間。
四、送件前再確認:還款、管道與契約
完成條件自查後,還要確認實際方案是否負擔得起,以及簽約內容是否符合原先說明。以下三項,是從「可以詢問」走到「決定申請」前需要完成的檢查。
1.把一胎、二胎與其他借款一起算
第一章的收支範例只是初步整理,取得報價後要再用實際條件更新。不要只看二胎月付,也要檢查未來支出是否會改變。
- 重新確認:將原房貸、二胎、其他借款月付與必要生活支出加總,確認扣除全部支出後,仍能應付合理的收入波動與臨時需要。若原房貸寬限期即將結束,應把開始攤還本金後的金額納入;採機動利率時,也要評估利率調整對月付的影響。不能用單一比例保證還款安全。
2.確認實際貸款人、費用與資料交付
先透過可獨立查證的官方管道確認對方身分、實際貸款方與收款對象。好事貸是融資公司特約經銷商,並非因經銷商身分就能保證核准。融資租賃業適用金保法的範圍涉及公告指定公司與業務,也不能將所有業者或經銷商視為與銀行受到相同監管。
撥款前是否收費不能單獨判定合法性,抵押權設定等正式程序可能有規費,應核對用途、金額、收款對象與收據。遇到先匯保證金才能核貸、索取提款卡與密碼、要求交出帳戶控制權等情況,應停止並查證;需要核驗權狀或其他正本時,則應確認程序與返還方式,不把資料交給身分不明的人。
3.看清還款方式與提前清償條款
簽約前,不只核對借到多少,還要看清楚錢怎麼還、什麼時候還,以及提早清償會有哪些費用:
- 確認利率與費用:確認報價是年利率還是月利率、固定還是機動計息,並取得完整費用明細。低月利率或低月付,不等於總成本低;若提供總費用年百分率(APR),也要確認其計算條件,不能當成貸款年利率。
- 確認還款方式:在利率、期數等條件不變時,本息平均攤還的月付通常固定;本金平均攤還才是本金固定、利息逐步減少,月付隨之下降。只繳息期間沒有減少本金,仍需確認後續本金清償安排,例如之後開始攤還,或到期一次清償,不能只看初期月付是否輕鬆。
- 確認提前清償:詢問限制清償期間、違約金計算方式,以及部分還本和全部清償是否有不同規定。日後能否轉貸仍須由新貸款方審核,不能把「信用養好就一定轉回銀行」當成目前的還款計畫。
五、二胎房貸條件常見QA
不能只用600分判定所有銀行的結果。先檢查分數背後的繳款、欠款與查詢紀錄,再搭配收入、房屋及方案資格評估。若有逾期未處理,應先釐清欠款與還款安排;不要因分數較低就直接推論融資一定能核准,也不要為了提高分數新增不需要的借款。
要一起看銀行認列收入、既有負債與新增貸款後的還款能力,沒有適用所有案件的單一比例。先將一胎、預估二胎、其他貸款及親友借款的每月應繳款列清楚,再扣除必要生活費;若已無餘裕,應先調整需求或處理既有收支。增加擔保或改找其他管道,都不能取代可持續的還款來源。
自查使用的是你目前掌握的資料,貸款方仍需確認收入、信用、房屋鑑價、設定情形與商品規範。自行估算的收入或房價,也可能與機構認列不同。自查的用途是找出缺件及還款壓力,並非核准保證;若已準備好資料,可接著參考二胎房貸申請流程與文件,了解正式送件到撥款還有哪些步驟。
檢查二胎房貸條件,不是替自己打出一個「一定過件」的分數,而是確認收入能否負擔、信用資料是否清楚,以及房屋與原貸資料是否完整。資料不足就先補齊,收支吃緊就先調整;完成這些準備後,再比較符合需求的方案,才有助於作出合適的借款決定。

 了解詳情