搜尋「二胎房貸經驗分享」時,除了看別人借到多少,也要注意實際貸款對象與契約條件。若只相信「銀行專案」的說法,沒有核對就簽約,可能到撥款時才發現承作方與原先認知不同,還多了高額費用。本文透過風險範例與代辦話術,說明申請二胎房貸需要注意的陷阱,幫助你在借款前看清成本與還款責任。
一、閱讀「二胎房貸經驗分享」時,先留意哪些資訊?
閱讀二胎房貸經驗分享,可以先從以下兩個方向核對,不要把個案結果當成每個人都適用的規則:
1.銀行貸款審核
銀行房屋增貸會依商品、收入信用、既有負債與房屋條件審核。別人的婉拒經驗不等於自己一定無法申請,也不能僅由個案推論所有銀行在2026年都全面緊縮。
2.市場資訊混亂
資金需求者想從經驗分享了解申辦風險,但文章、廣告與代辦說明的用途不同,不能只看「成功過件」或「銀行專案」就相信。
閱讀時,先確認分享來源、發生時間與借款條件,再核對實際簽約對象、費用及還款方式。別人的教訓可以提醒你多問哪些問題,卻不能替代自己的契約查核。
二、二胎房貸經驗提醒:代辦說是找銀行,其實是民間借貸
評估二胎房貸陷阱時,要留意對方是否借用銀行名義招攬,再把申請人轉介給其他貸款方。貸款身分與條件應以可核對的契約及官方回覆確認,不能只憑代辦的說法。
1.風險範例:申貸者如何被代辦引導簽下合約
以下是依借款情境說明的風險範例,並非經查證的真實個案。假設一位中小企業老闆需要200萬元週轉,銀行增貸未獲核准,於是向自稱「銀行二胎專案中心」的代辦詢問其他辦法。
若代辦宣稱有銀行專案、審核不看聯徵且利率只要3%起,借款人卻沒有確認實際貸款方、年息或月息,就簽下文件,後續可能發現契約內容與理解不同。
例如契約借款金額為200萬元,卻先扣除10%的代辦費20萬元,實際入帳只有180萬元;原以為的3%若是月利率,以3%×12換算的單純年利率就是36%,尚未計入費用,也不是APR。這些數字只用來示範風險,不是合理收費或合法利率的認定。撥款人若與約定不同,應立即核對契約貸款人、金流與代辦角色,不能只靠個人帳戶名稱判斷借貸性質。
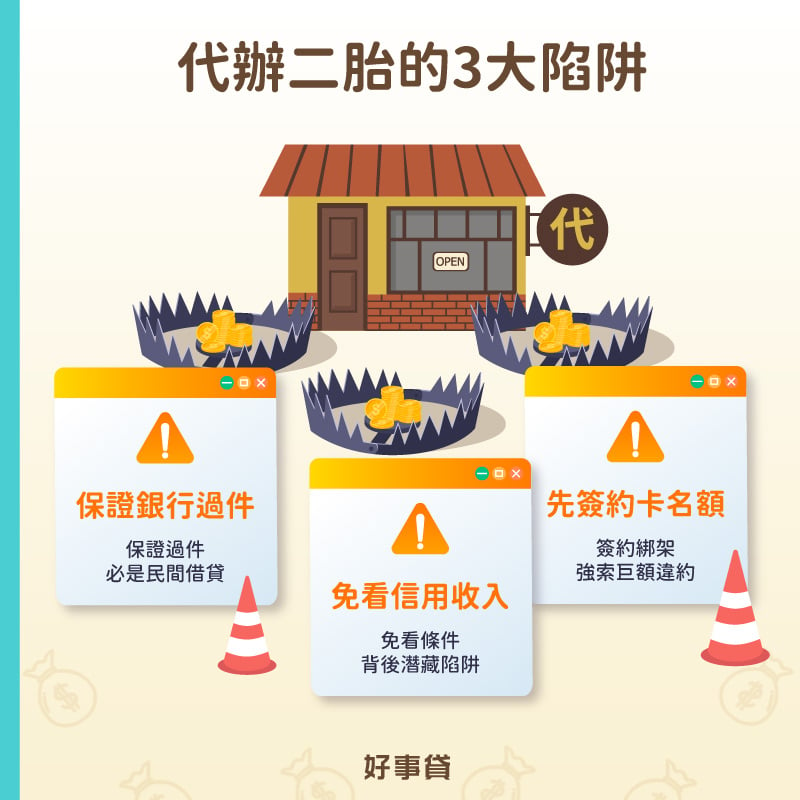
2.代辦二胎常見的3種話術陷阱
從以上範例,可以整理出簽約前需要警覺的三種話術:
- 保證銀行過件:貸款是否核准及核准條件由銀行審查,代辦不能保證結果。遇到「保證過件」應直接向聲稱合作的銀行核實,確認申請的是銀行貸款還是民間借貸,不要只憑話術就付費或簽約。
- 免看信用收入:銀行會評估信用與還款來源,但沒有薪轉不等於不能申請,部分商品可接受其他財力證明。對方若聲稱完全不用查核就保證放款,應核實實際承作方及條件;不能單憑「免薪轉」就斷定不是銀行,也不要因此忽略收入與還款能力。
- 先簽約卡名額:遇到「名額有限先簽約,利率核准後再談」的催促,先確認文件性質、收費及取消條款。不要簽空白或未看懂的本票、委託書;是否有違約金及條款效力,仍須看契約與法律,不能因對方聲稱已簽就認定任何金額都必須支付。
三、二胎房貸中的5個借款教訓
從上述風險情境出發,申請二胎房貸有以下5個重點需要留意:
1.誤把月息當作年息
報價只寫「利率2%」卻沒有期間,容易造成誤解。月利率2%乘12,換算單純年利率為24%,與年利率2%差很多;這個換算不等於含費用的APR,也不是合法行情。一般民事借貸依民法第205條,約定年利率超過16%的部分無效。
實際試算:年率與月利率的恐怖差距
以貸款100萬元、7年84期、利率固定、本息平均攤還為例,按月計息繳款、無寬限期且不含服務費及其他費用。24%僅作高利報價的負擔示例,不是合法方案推薦。月付及總利息各自以未取整數值計算後,再四捨五入至元:
| 比較項目 | 年息2% | 月息2%(換算年息24%,風險範例) | 二者差距 |
|---|---|---|---|
| 每期月付金 | 約12,767元 | 約24,676元 | 月息方案約為年息方案的1.93倍 |
| 總利息支出 | 約72,465元 | 約1,072,768元 | 月息方案約為年息方案的14.8倍 |
2.忽略手續費保證金
不論直接申貸或透過好事貸等經銷商諮詢,都應在簽約前取得完整費用明細,確認項目、金額、收款人與支付時間。若有手續費或預扣利息,核貸金額與實拿金額就可能不同;要求先匯保證金才能核准的說法也應先查證。不能把10%~15%當成所有民間代辦的共同收費,也不能因業者有登記就認定費用一定固定合理。
3.未做詳細還款計畫
許多人只想著「借得到錢」,卻沒考慮過「怎麼還錢」這個問題。在沒有精算收支比的情況下,盲目追求高額度貸款,可能面對沉重的月付金壓力。申請前應把一胎、二胎與其他借款的月付金,加上生活必要支出一起評估;利率及還款年限則按實際核准條件計算。
4.低估違約金的威力
貸款契約可能有「限制清償期」與「提前清償違約金」,但沒有所有民間二胎一律收取20%的通用標準。想提早清償或轉貸時,應先取得清償金額及費用明細,再由新貸款方評估收入、信用、房屋與原貸條件;地政謄本上的抵押權資訊是審查資料之一,不能因此斷定只要曾有私人設定,銀行就一律拒絕轉貸。
5.過度依賴房屋殘值
即使「房子價值2,000萬元,只借200萬元」,仍要有穩定還款來源。依民法第873條,抵押債權已到清償期而未獲清償時,抵押權人得聲請法院拍賣抵押物;遲繳是否使全部債務提前到期,要看契約及適用規定,聲請拍賣也不等於房屋立即被拍定。因此房屋價值高不代表借款安全,收入不穩或持續無法履約,仍可能面臨房屋被處分的風險。
四、二胎房貸申請管道與流程
申請二胎房貸前,應先瞭解承作對象與辦理流程,確認自己會簽下哪些契約、負擔哪些責任:
1.二胎房貸申請管道
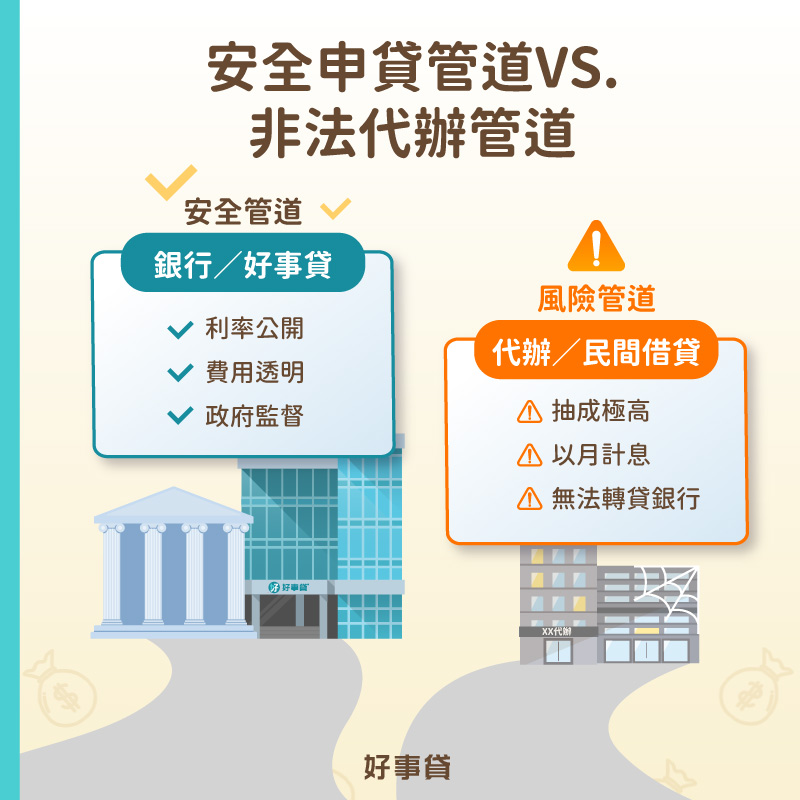
- 銀行二胎:可直接向銀行詢問二順位房貸商品、資格、利率與費用。銀行會綜合評估收入、信用、原貸及房屋條件,實際利率與額度須看個人核准結果,不能只用「審核嚴格」推定一定無法申請。
- 好事貸二胎:好事貸是融資公司特約經銷商,可協助申貸諮詢;實際貸款條件由承作機構審核。金保法對融資租賃業的適用涉及公告指定公司與業務,不能把經銷商身分等同銀行監理,或因此保證安全性、利率與核准彈性。
- 民間二胎:實際貸款人可能是個人或其他業者,應確認代書是代辦登記、媒合,還是契約中的債權人;不能把職業名稱直接當成放款身分。若月息、手續費或本金清償方式不清楚,不要急著簽約,先核對總成本與契約責任,也不能把30%以上的年利率當成一般民事借貸的合法上限。
2.二胎房貸申請流程
- 初步諮詢:可直接向銀行或好事貸諮詢,並透過可核對的聯絡管道確認身分、服務角色與實際貸款對象。
- 資料送審:依承作方要求準備身分、房屋、原貸及收入資料;沒有薪轉時,先詢問可接受哪些替代財力證明。
- 房屋鑑價:貸款方依商品評估房屋與既有抵押負擔,再配合申請人的還款能力審核額度,不能只看房價。
- 對保簽約:確認契約貸款人、利率、額度、年限、還款方式、費用及提前清償條款,保留完整文件後再決定是否簽約。
- 設定撥款:由當事人或依法辦理的代理人申請房屋抵押權設定,完成核定的設定及其他撥款條件後依約撥款,不一定需要借貸雙方都親自到地政事務所。
五、二胎房貸經驗分享常見QA
可以向銀行詢問並重新評估,但不是穩定繳款半年到一年就能保證轉貸。銀行會看當時的收入、負債、信用、房屋與既有抵押情形;原貸是融資或私人借貸,都不能只憑名稱推定核准或拒絕。申請前先確認原貸清償金額、提前清償違約金及新貸費用,再比較是否值得轉貸。
這個說法提醒的是:若新增借款只暫時補上缺口,卻沒有解決持續入不敷出的問題,之後可能更難還款。無論向銀行、融資公司或民間借款,都應先評估合計月付與還款來源;選擇有登記或受監理的管道,不會讓還款風險消失。
先看三件事:第一,契約中列明的貸款人與抵押權人是誰;第二,向聲稱承作的銀行或機構官方窗口核實;第三,確認代辦角色、收款及撥款安排是否與契約一致。個人帳戶、月利率或代辦費可以作為查核線索,但不能僅憑其中一項就認定借貸性質或違法。對象與條件尚未釐清前,不要簽署或交付不明文件。
好事貸是融資公司特約經銷商,可以作為諮詢選項,但銀行不核貸,不代表一定要改向好事貸或民間借款。先確認婉拒原因與自身還款能力,再核對實際承作方、費用及契約;是否核准、能否提前清償或日後轉貸,都要看實際條件,不能用「媲美銀行安全」或「一定較好過」取代查核。
綜合以上說明,申請二胎房貸的重要經驗是「確認管道,也算清負擔」。不只要核實貸款對象,還要看懂利率、費用與清償條款,安排可負擔的還款計畫;不能單靠選擇銀行或好事貸,就保證沒有借貸風險。

 了解詳情