銀行帳戶變為警示帳戶,除了無法進行存提款、轉帳操作,還可能需負擔民事或刑事的法律責任,不想因捲入詐騙案件吃上官司,發現帳戶被列管為警示戶,應參考本文建議,盡早採取行動解除警示帳戶,才是明智之舉。

一、警示戶是什麼?被列為警示戶會怎樣?
參照《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第3條的定義,警示帳戶指的是「當法院、檢查署或司法警察機關有偵查刑事案件需求時,向銀行通報凍結的帳戶。」
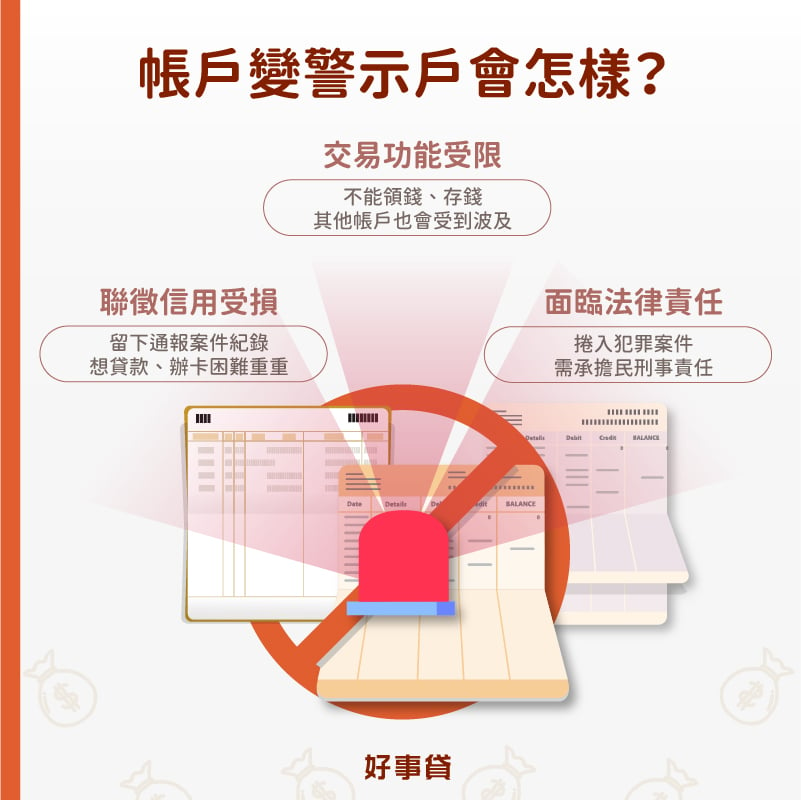
銀行帳戶一旦被列為警示戶,帳戶擁有者會受到的影響包括:
- 交易功能受限:將無法進行提款、存款、轉帳、匯款等操作,所有綁定的電子支付也會失效;此外,帳戶遭警示者的其他銀行帳戶也會被列為「衍生管制帳戶」,只能透過臨櫃存、提現金。
- 聯徵信用受損:帳戶被列為警示戶,會在聯徵信用報告上留下「通報案件紀錄」,後續若想辦理貸款、信用卡等會檢視信用狀況的金融服務,高機率會因警示帳戶註記,遭銀行婉拒。
- 面臨法律責任:若不慎因捲入案件帳戶遭警示,通常需配合警方查案、製作筆錄,甚至出庭受審,雖然未必會被認定為犯罪主謀(正犯),但仍有可能被視為幫助犯,面臨刑事或民事責任。
警示帳戶3大類別
依被列管的原因區分,警示戶可分為以下三個種類:
| 警示帳戶類型 | 定義 |
|---|---|
| 第一層受款帳戶 | 被通報為收取詐騙款項的帳戶 |
| 第二層受款帳戶 | 收到第一層受款帳戶款項轉入的帳戶 |
| 衍生性管理帳戶 | 第一層受款帳戶與第二層受款帳戶開戶者名下之其他帳戶 |
二、為什麼銀行帳戶會變警示戶?
參考PTT、Dcard等各大論壇的實際案例,多數被列管為警示戶的人,是在不知情的情況下,與犯罪者產生金流往來,或有變相助長犯罪的行為,才導致帳戶被警察機關鎖定,無法正常使用;如果不想無故變為銀行警示戶,建議最好不要有以下幾個行為:
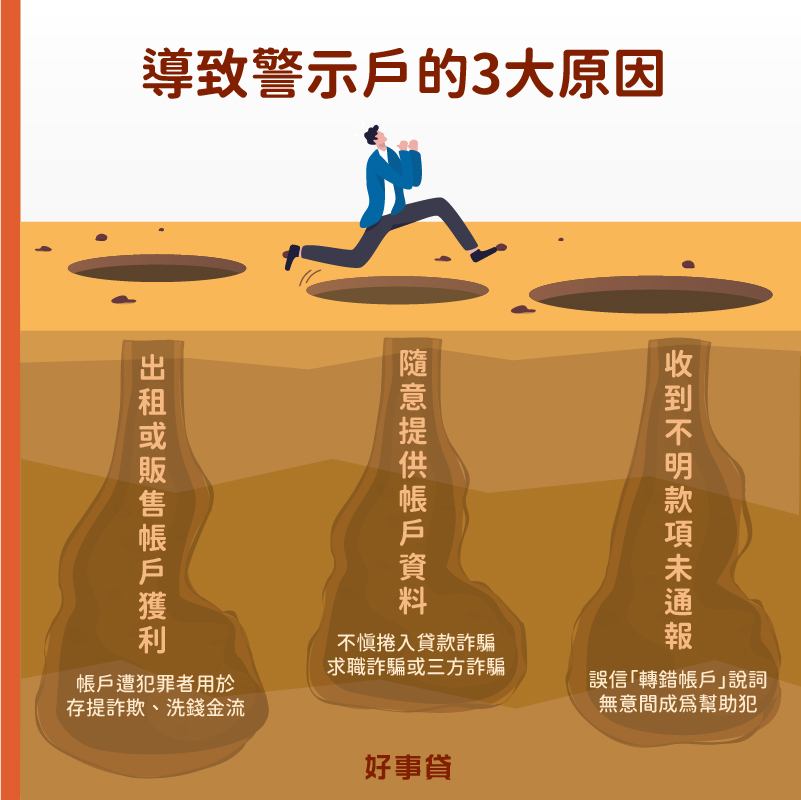
1.隨意提供帳戶資料
常見於貸款詐騙、求職詐騙、三方詐騙等情境;若未多加留意,很容易因捲入民刑事案件,存在犯罪嫌疑,遭銀行通報列管警示:
- 貸款詐騙:犯罪者會用「須提供帳戶資料才能撥款」等話術,要求申貸者給出存摺、提款卡,並將騙來的帳戶用於洗錢、收取不法所得。
- 求職詐騙:犯罪者假冒公司行號在網路上徵才,錄取後以「設定薪資轉帳」為理由,騙取求職者的帳戶資料與提款密碼,將其用於收取贓款。
- 三方詐騙:犯罪者同時扮演賣家與買家身分,騙真賣家A與真買家B進行交易,商品到貨後,犯罪者要求B匯款給A,營造買東西有付款的假象;B付錢後沒收到貨,認為遭詐報警,會導致A的帳戶被列為警示戶。
2.出租或販售帳戶獲利
臉書、Threads等社群上,經常可以看到有人發文宣稱,租借銀行帳戶可以穩定領取租金,對於想擁有被動收入的族群來說,非常有吸引力;然而要知道,隨意租借或販售帳戶給他人使用,可能被當成人頭帳戶,用於存提詐欺、洗錢金流。待受害者報案,警察單位展開追查,帳戶自然會因涉入犯罪遭列管警示。
3.收到不明款項未通報
曾有民眾帳戶被匯入不明款項,接著接到電話告知:「轉錯了,能否幫忙轉入指定帳戶?」民眾不疑有他,依指示操作返還款項,後續卻發現帳戶無法使用;前往警局才知道,自己涉入詐欺案件,帳戶已遭列管警示。遭遇類似狀況,建議直接與銀行客服聯繫,請求金融機構代為連絡對方,再看如何處理,較有保障。
除了「有涉及刑事犯罪的嫌疑」外,開戶過於頻繁、交易習慣改變、資金用途異常也有一定機率導致帳戶被凍結;以下為你整理幾種法律明文規定,可能被列管為警示戶的情況:
- 短期間內頻繁申請開立存款帳戶,且無法提出合理說明者。
- 客戶申請之交易功能與其年齡或背景顯不相當者。
- 客戶提供之聯絡資料均無法以合理之方式查證者。
- 存款帳戶經金融機構或民眾通知,疑為犯罪行為人使用者。
- 存款帳戶內常有多筆小額轉出入交易,近似測試行為者。
- 短期間內密集使用銀行之電子服務或設備,與客戶日常交易習慣明顯不符者。
- 存款帳戶久未往來,突有異常交易者。
- 符合銀行防制洗錢注意事項範本所列疑似洗錢表徵之交易者。
- 其他經主管機關或銀行認定為疑似不法或顯屬異常交易之存款帳戶。
三、警示戶怎麼解除?解除警示戶要多久?
若未積極處理,解除警示戶可能需耗時半年甚至一年;如果想快速解除警示戶,建議參考本段為你整理,來自內政部警政署刑事警察局與專業律師的建議。
1.刑事警察局快速解除警示戶教學
在多數人的認知中,警示戶需要取得司法確定判決,或是等法院判決執行完畢,才可以申請解除,但實際上,刑事警察局提醒民眾,符合以下條件,將相關證據(如:對話紀錄、交易資料)提供給管轄分局,是有機會快速解除警示戶的:
- 因一般商業交易糾紛遭警示。
- 因三方詐騙案件遭警示。
- 因遭詐騙集團惡意報復(如:小額匯款騷擾)遭警示。
- 因存款帳戶被盜(冒)用遭警示。
- 因行政程序或資料登錄錯誤遭警示。
2.專業律師快速解除警示戶教學
若未符合前述提到的特殊要件,可以參考專業律師的建議,執行以下步驟自救,加速警示戶解除的等待時長。
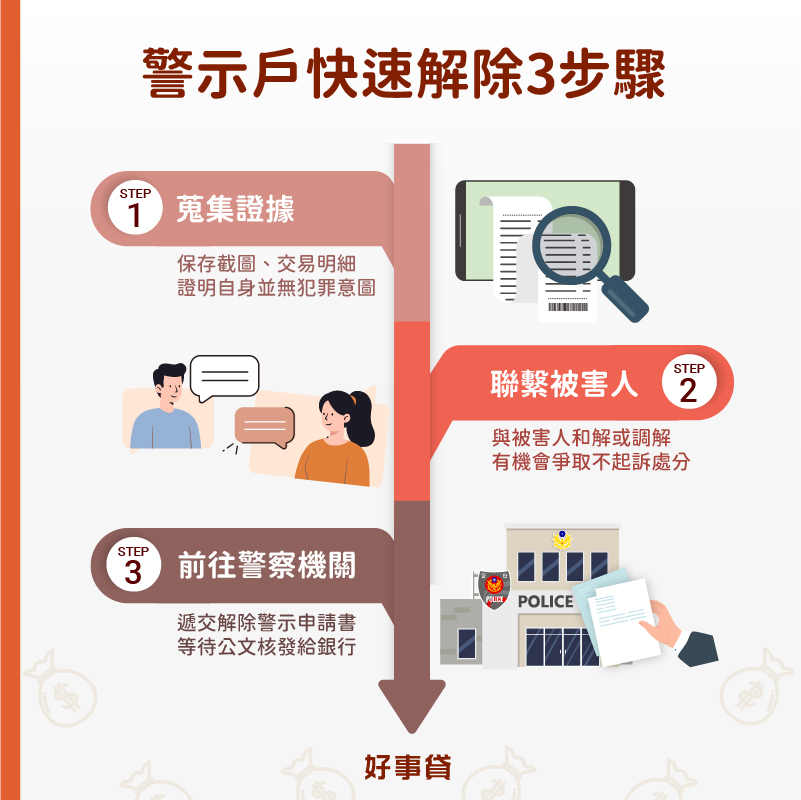
- 步驟1、蒐集證據爭取不起訴:保存對話紀錄、LINE截圖、交易明細等,各項可以證明自己沒有犯罪意圖的證據,後續進入調解或偵查程序時,會較有底氣為自己喊冤。
- 步驟2、聯繫被害人進行調解:不想讓警示戶解除流程耗時過久,可以考慮主動與被害人聯繫,進行調解或和解;若順利與對方達成和解,可將調解成立的紀錄呈報給檢察官,爭取不起訴或緩起訴處分。
- 步驟3、主動前往警察機關遞件:於偵查階段取得有利處分後,便可以備妥處分書、和解書,攜帶解除警示帳戶申請書(一式二份),前往任一警察分局,提出警示戶解除申請;待銀行收到公文,帳戶便可解除警示。
四、薪轉戶變警示戶怎麼辦?
發現薪轉戶被列為警示戶,應盡快跟任職公司申請「在職證明」,攜帶該文件親自前往銀行,告知行員欲開立專屬帳戶,用於接收薪水轉帳;開戶完成後,別忘了將新帳戶資訊提供給公司,確保薪水可以順利入帳。
五、領補助的帳戶變警示戶怎麼辦?
警示帳戶持有人可備妥社會救助專戶申請表、郵局存摺封面影本、帳戶遭警示相關證明,前往戶籍地公所,告知欲申請開立社會救助專戶;待社會局審核通過後回函,便可向郵局申請開立專戶,方便後續提領補助款。
六、其他關於警示帳戶的常見Q&A
以銀行管道來說,警示戶提出的貸款申請,百分之百會被婉拒,因為警示帳戶持有人的信用報告上,會有遭通報警示的瑕疵註記,加上帳戶功能已完全無法使用,自然沒有核貸的可能;若真有緊急資金需求,改向非銀行體系的民間管道諮詢,會較有機會取得資金,但須特別留意號稱能「保證過件」的貸款詐騙。
近期有網友詢問,銀行帳戶變成警示戶,還可以領三萬元的生育補助嗎?若擔心補助金無法順利入帳,你可以選擇於申請補助時,詢問負責單位是否能以「開立現金支票」的方式發給補助金;或是參考前段介紹的流程,申請開立領補助用的「專戶」,便可以在帳戶遭警示的情況下領到補金津貼。
不建議,雖然警示戶自通報日起算,滿2年就會自動解除(若無延長),但警示戶存在期間,不僅會持續對個人信用造成影響,還有可能因捲入詐騙、洗錢等刑事犯罪,面臨對應的法律責任。盡早報警處理,協助案件調查,讓可以解除警示戶的真相水落石出,才是保障自己權益的上策。
原則上帳戶遭凍結後的1~2個月內,警示帳戶持有者就會收到來自警察局的通知書,需親自跑一趟派出所做筆錄。做完筆錄後,案件將移交地檢署,等待3~6個月後,會收到地檢署寄來的傳票,若到案接受偵查後,檢察官認為有起訴必要,案件將進入法院審判程序;反之,若順利說服檢察官自己也是受害一方,有機會爭取到不起訴處分,即可持相關證明,前往警察機關申請解除警示帳戶。
可以透過查詢聯徵信用報告,知道自己的帳戶是否有被列管為警示戶。信用報告的查詢方法包括書面查詢(至聯徵中心臨櫃辦理或郵寄申請)與線上查詢(於官網用自然人憑證、金融憑證查詢),在申請信用報告的同時,加查「警示帳戶資訊」即可得知自己的帳戶狀態。
不一樣喔!因為帳戶閒置過久未使用,被銀行或證券商列為靜止戶,僅會影響帳戶的存提款、轉帳等交易功能,臨櫃提供資料便可重新啟用;被列為警示戶的解除流程則相對複雜,還有可能承擔未知的法律風險,對個人信用產生負面影響。
帳戶被列為警示戶,不僅可能帶來法律風險,還會損害個人信用,甚至影響其他帳戶的正常使用,對生活和工作造成諸多不便。所以我們會建議,在收到警示通知時,應主動向檢調機關通報,積極配合案件調查,並在必要時尋求法律協助,才能有效解決問題,盡快解凍帳戶,避免後續困擾。

 了解詳情