幾歲不能辦貸款?台灣並沒有適用於所有銀行貸款的統一年齡上限,因此65歲以上仍可能申請貸款。銀行在審核時,除了評估實際年齡,還會綜合考量貸款年限、收入與還款能力、信用狀況,以及擔保品或保證條件。本文整理中高齡申貸常見的3大問題、4種貸款方案,以及被銀行拒貸後重新評估的方法,幫助你先釐清自身條件,再選擇適合的資金方案。
一、幾歲不能辦貸款?銀行真正看的不是單一年齡門檻
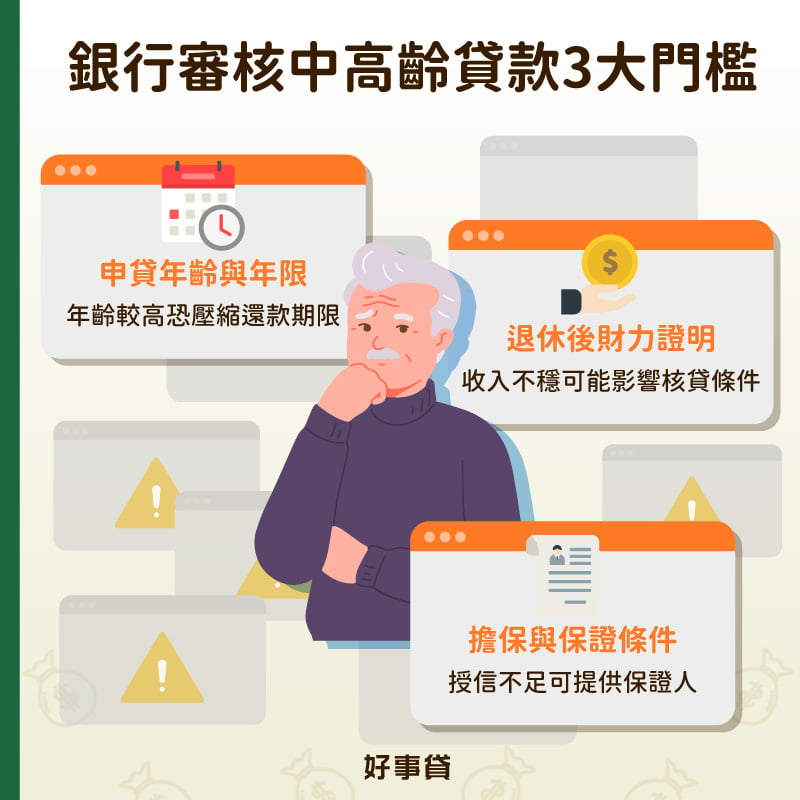
銀行會將借款人的年齡與貸款年限納入授信評估,但實際可貸年限會依銀行、貸款產品及個案條件而有所不同。超過65歲的申請人,銀行基於風險控管,會更加重視申請人的貸款年限、還款來源與保證條件。之所以將這三項視為審核關鍵,主要基於以下3大原因:
原因一:年齡可能縮短貸款年限,增加每月還款負擔
一般來說,年齡越高可選擇的貸款期間可能越短。如果在相同貸款金額下縮短還款年限,每月的應繳金額就會提高。銀行會進一步評估申請人的收入與還款能力是否足以負擔,進而影響可貸額度、還款期限或最終核貸結果。
原因二:退休後收入來源較難證明
銀行貸款審核非常重視穩定的現金流。中高齡者退休後可能失去固定的薪轉紀錄,存款雖然屬於資產證明,但與持續性收入的性質不同。若無法提出足以證明還款能力的收入或財力資料,核貸條件可能受到影響。
原因三:擔保品與保證條件可能影響授信
依據《銀行法》第12–1條規定,提供足額擔保的自用住宅貸款,銀行不得強制要求申請人提供保證人。然而,部分中高齡案件若收入或還款條件不足,即使名下有房產,銀行仍會擔心還款風險過高而婉拒貸款。這時,若能主動提供具備穩定財力證明的親屬,擔任保證人或共同借款人,將有助於銀行重新評估核貸空間。
二、65歲以上有哪些貸款選擇?4種常見方案比較
針對中高齡族群的資金週轉需求,建議先檢視自身的資產條件與收入來源,再評估以下4種常見的貸款方案:
1.信用貸款:有穩定收入,且信用與還款能力符合條件
- 審核重點:著重於「申請人自身條件」,包含信用紀錄、收入與負債比率。
- 適合條件:具備月退俸、可提出紀錄的股息,或是長期房屋租金等持續性收入來源者。
- 注意事項:信用貸款完全不需擔保品,若缺乏可證明的穩定收入,申請時較難通過銀行的審核。
2.房屋增貸:已有房產且仍有貸款空間
- 審核重點:房屋增貸著重於借款人條件與房屋價值的審核。除了評估房屋鑑價扣除原房貸後是否仍有空間,銀行也會看重申請人的年齡、財力證明與信用紀錄。
- 適合條件:名下已有房產,房屋鑑價高於原房貸餘額,且仍具增貸空間者。
- 注意事項:有房產不代表一定能借到錢,貸款額度須視房屋鑑價後,扣除原房貸餘額而定,同時可能受到可貸年限的影響。
3.二胎房貸:原房貸尚未繳清、銀行增貸空間不足
- 審核重點:不同貸款機構的二胎房貸審核重點與條件可能不同,除了房屋價值,也要確認收入、信用、第一順位貸款餘額及還款能力,是否符合審核標準。
- 適合條件:房屋仍具備殘值,但因收入、年齡或其他授信條件無法取得銀行增貸,需要大額資金週轉的中高齡者。
- 注意事項:申辦前比較的不只是核貸額度,也要看利率、手續費、總成本、還款方式與提前清償條件。避免透過不明代辦申貸,也不要簽署空白或內容不明的委託文件。
4.以房養老:名下有房產,需每月固定生活費補貼
- 審核重點:著重於房屋目前的鑑價殘值以及申請人年齡。
- 適合條件:名下擁有房產,且不需要一次性取得大筆資金,而是希望將房產轉化為每月固定現金流的中高齡族群。
- 注意事項:以房養老(不動產逆向抵押貸款)的撥款方式為「按月撥付」,且借款期限屆滿或借款人身故後,若繼承人不願清償,房屋將交由金融機構拍賣,申辦前需與家人充分溝通。
| 貸款方案 | 審核重點 | 適合條件 | 注意事項 |
|---|---|---|---|
| 信用貸款 | 收入、信用、負債與還款能力 | 有穩定收入與良好信用條件 | 需準備可證明的收入或財力資料 |
| 房屋增貸 | 房屋鑑價、原房貸餘額、收入與信用 | 名下有房產且仍有增貸空間 | 年齡可能影響最高可貸年限 |
| 二胎房貸 | 房屋價值、第一順位餘額、還款能力 | 房屋已有一順位貸款且仍有可貸空間 | 比較利率、費用、還款方式與契約內容 |
| 以房養老 | 房屋價值與申請人年齡 | 名下有房且需每月固定現金流 | 按月撥款,非一次性取得大筆資金 |
三、中高齡貸款被拒絕怎麼辦?先重新做3項評估,找出適合的週轉方式
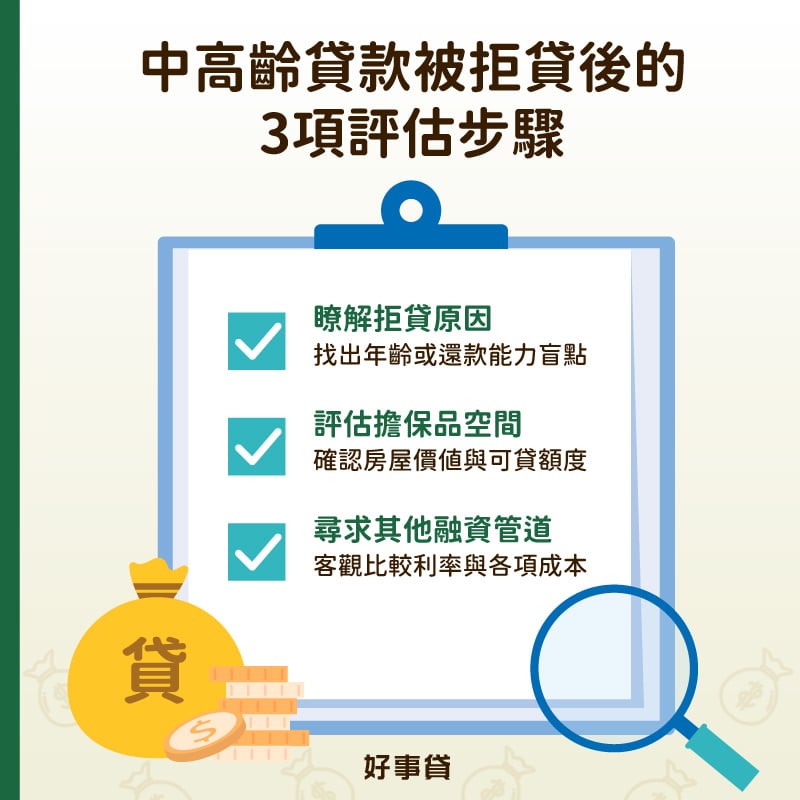
若向銀行申請貸款遭到婉拒,不建議在尚未釐清原因前,就向其他銀行反覆送件。若原先的拒貸原因沒有改善,重新申請仍可能無法通過。建議先釐清原因,並透過以下3個步驟尋求解決方法:
步驟一:確認是「年齡」還是「還款能力」問題
首先釐清拒貸的主要原因。若問題出在收入證明不足,建議重新檢視名下可以提供的資料,包含「收入證明」(如退休金入帳紀錄、租金收入匯款紀錄等)與「財力證明」(如長期定存單、存款等資產資料)。若個人財力仍不夠充分,主動提供具備穩定收入的親屬擔任「保證人」,也是爭取核貸的有效方法。
步驟二:評估擔保品空間
若自身條件無法申請信用貸款,可盤點名下房屋資產,先瞭解目前價值與剩餘貸款,再初步判斷是否仍有擔保空間。
步驟三:比較銀行以外的合法融資管道與成本
若無法申請銀行貸款,可以進一步比較其他合法的融資管道。不同融資管道的審核條件不同,評估時不要只看可貸額度,必須綜合比較實際利率、各項手續費用總成本、還款方式與提前清償等條件,並確保合約透明度,以保障自身權益。
四、中高齡貸款常見QA
通常不行。以房養老(不動產逆向抵押貸款),主要是由金融機構「按月撥付」資金給申請人,這與房屋抵押貸款一次撥付的方式不同。若你需要一次性取得大筆資金,應另外評估房屋增貸或其他房屋融資方案。
不一定。年齡不是判斷貸款條件的唯一標準,因為銀行還會綜合評估申請人的收入、信用、還款期限、房屋鑑價以及保證人條件。若能提供充分的財力證明或具備穩定財力的保證人,仍有機會爭取到合理的貸款方案。
若房屋還有貸款空間,但受限於年齡或保證人等條件而遭銀行婉拒,可以考慮大型融資公司的二胎房貸方案。建議評估融資管道時,應首重管道合法性與合約透明度,拒絕簽署不明確的代辦委託書或空白文件,以保障自身的財產安全。
總結來說,年齡並非決定能不能貸款的唯一標準。中高齡者若有資金需求,可先檢視收入與還款能力、名下房屋的擔保空間、現有負債與信用狀況,以及能否主動提供親屬擔任保證人,再選擇適合的貸款方式。若遭銀行婉拒,也不必急著重複送件,應先釐清拒貸原因,再比較其他合法融資管道的利率、費用與還款條件後,選擇符合自身條件的資金方案。

 了解詳情