近期Threads等社群瘋傳,銀行有提供20年寬限期房貸,借款期間僅需支付房貸利息,不用還本金,有房者可以考慮借房貸買股票、ETF套利。提醒你,寬限期20年的房貸方案並不存在,這類資訊多半將可還息不還本的「理財型房貸」與「購屋寬限期」混為一談;申貸前建議先參考本文,了解借理財型房貸投資有何風險,與須特別留意哪些注意事項。

一、真的有20年寬限期房貸嗎?
目前並沒有任何一家銀行,有提供「20年寬限期房貸」產品,之所以會有理財專家、貸款代辦業者表示曾申辦過,是因為有人刻意將理財型房貸「動用時僅需繳息」的特性,包裝為房貸寬限期;讓人誤以為申辦一般購屋房貸,也可以只繳利息,不用還本金,無壓力進行投資套利。
如何識破「寬限期20年」貸款話術?
以下我們簡單為你比較「購屋房貸」與「理財型房貸」的差異;充分認識理財型房貸的特色後,你也能輕易識破「寬限期20年」的貸款話術。
| 貸款種類 | 購屋房貸 | 理財型房貸 |
|---|---|---|
| 資金用途 | 購置不動產 | 週轉金 |
| 科目分類 | 科目一 | 科目四 |
| 貸款年期 | 20~40年,一約到底 申請轉貸才會重審 |
最長20年,一年一約 續約時要重新審核 |
| 寬限期 | 最長5年 | 通常無寬限期 |
| 還款方式 | 寬限期間還息不還本 寬限期結束本息均攤 |
針對有動用部分繳息 本金可隨借隨還 |
| 貸款利率 |
|
約2.4%~4.2%起 |
總結來說,目前市面上並不存在可以20年只繳利息,不還本金的房貸產品;財經專家、貸款代辦業者口中的「20年寬限期房貸」,多半是指理財型房貸。雖然動用理財型房貸資金期間,確實僅需繳納利息,但這種「還息不還本」的特色,本質上仍非「寬限期」,不能偷換概念,將兩者混為一談。
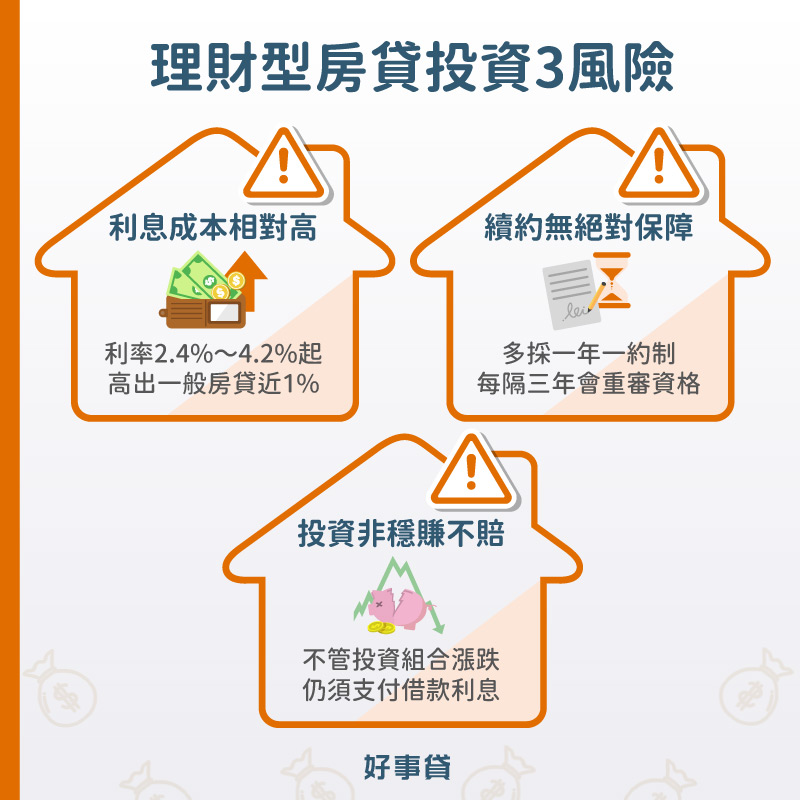
二、借房貸投資穩賺不賠?3大風險不可不知
想借僅需繳息的理財型房貸投資套利,需要知道理財型房貸的利率相對一般房貸高,同時存在銀行「雨天收傘」的風險,搭配上投資標的無法預測的波動,並不是誰借誰都可以賺,申貸前務必三思。
1.利息成本相對高
各家銀行理財型房貸的地板利率,目前約落在2.4%~4.2%之間,與利率2%~3%起算的首購房貸相較,平均利率成本高出近1%;借貸金額達數百萬甚至數千萬時,就算只需繳息,仍能明顯感受到借錢投資的利息壓力。
2.續約無絕對保障
理財型房貸多採一年一約制,但每隔三年會針對借款人的收入與信用條件重新審核,未達門檻者可能無法續借;此外,若借貸期間碰上央行政策調整,或銀行放款規範變動,很有可能直接被「抽銀根」。最怕無法續約時,投資標的呈現虧損狀態,為了清償貸款也只能含淚賠售。
3.投資一定有風險
套利的核心精神在於「無風險」,但借理財型房貸進行投資,不管是選擇投資股票、ETF還是基金,都很難做到穩賺不賠,性質上較接近有風險的「利差交易」;要知道借錢做利差交易,不管投資組合漲跌,仍必須支付手續費、匯差與借款利息,一旦碰上股災或金融風暴,很有可能陷入虧錢仍需還貸款的窘境。
三、不被話術牽著走!辦理財型房貸必問4問題
若不想貸款辦了,才發現繳款方式與自己想的根本不一樣,建議於申貸時,應仔細確認本段落提到的4個問題,才不會被錯誤資訊混淆,不慎落入有心人編造的房屋借貸陷阱。
1.貸款產品正式名稱為何?
不要只聽業務口頭承諾「這個房貸方案有20年寬限期」,就急著委託送件;仔細審閱貸款合約時,若發現文件上寫的是「理財型房貸」或「循環型/回復型房貸」,就應該清楚認知到,自己申辦的並非一般購屋房貸。
2.貸款本金什麼時候要還?
平時動用理財型房貸額度時,僅需繳息,不用還本;但合約到期時,若無法順利通過審核,展延續約,是需要一口氣償還本金的。申貸前應仔細確認,哪些行為或情境,可能導致理財型房貸續約失敗,提前做好防範。
3.各項條件是否有清楚寫在契約裡?
與本息均攤的一般房貸相較,理財型房貸的還款方式、計息方式更為複雜,一年一約的規範也與多數貸款產品大相逕庭;簽署貸款合約時,務必多加留意,業務提及的貸款方案、額度動用規則、續約條件是否與契約內容一致。
4.送件業務是否為銀行人員?
諮詢理財型房貸時,若被對方告知「這種方案透過我才辦得到」,或被要求支付高額代辦費,應認知到,對方可能是偽裝成行員的貸款代辦業者。提醒你,金管會早已明文規定,金融機構嚴禁受理代辦業者轉送的貸款案件;找上代辦送件並不會增加貸款過件率,只會白白被對方剝一層皮。
文末再次提醒,寬限期20年的房貸方案並不存在,但銀行確實有可「還息不還本」的理財型房貸能選擇。若有申貸需求,切莫隨意相信網路上來路不明的資訊,與號稱能協助送件的「好心人」;直接透過銀行官網、臨櫃等管道,由本人親自洽詢辦理,才是明智之舉。

 了解詳情