二胎房貸有寬限期嗎?有初期只繳息、不還本金的需求,可以詢問承作方案是否提供寬限期。以透過好事貸申辦的方案為例,符合條件可申請最長2年,但真正要先算清楚的是:寬限期結束後,每個月還得起多少?以貸款100萬元、固定年利率7%、總10年含前2年寬限期為例,前期月付約5,833元,後8年月付約13,634元,以上不含服務費與其他費用。本文將說明申請條件、寬限期前後的月付差異與增加的總利息,幫你判斷是否需要這段還本緩衝。
一、二胎房貸有寬限期嗎?銀行與融資管道差異
銀行二胎房貸是否提供寬限期,須確認個別方案與核准條件,不能一概說銀行都沒有。融資方案也要逐一確認期限、申請資格與還款安排。好事貸是融資公司的特約經銷商,透過好事貸申辦、符合條件並經承作公司核准後,最高可提供2年的二胎房貸寬限期。若核准使用完整2年,這段期間只繳納利息,暫不攤還本金,可降低貸款初期的月付負擔。
寬限期不是免息,也不是免還本金。要特別問清楚它是否包含在總貸款年限內:例如總10年含2年寬限期,代表前2年只繳息、後8年還本息,不是另外多出2年。本文所說的二胎,是同一間房屋的第二順位抵押貸款,與購買第二間房屋的房貸不同,不宜直接套用彼此的申請條件。
二、申請二胎房貸寬限期的5大條件
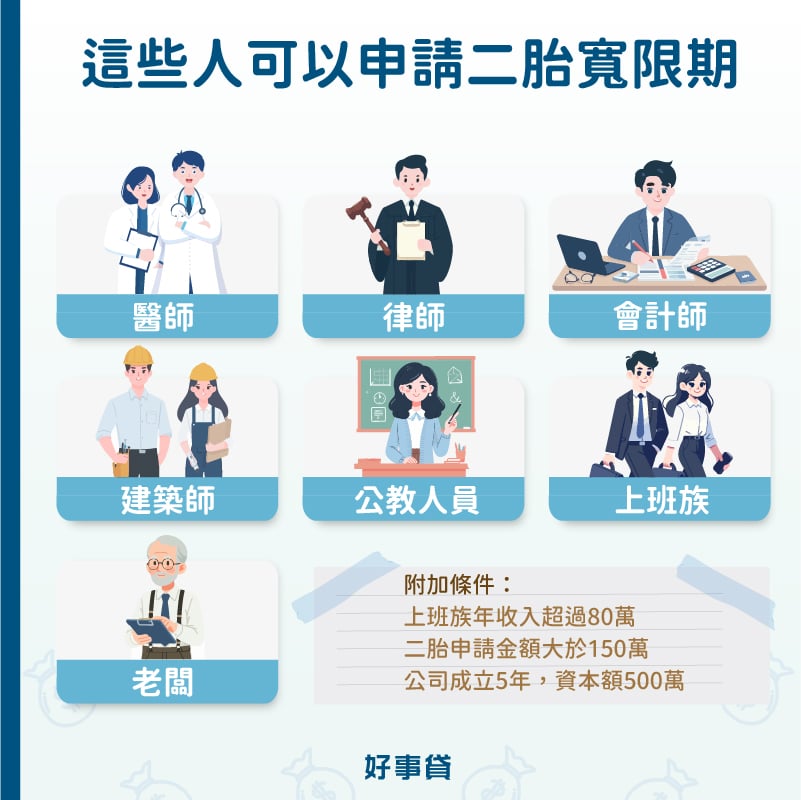
若要申請二胎房貸寬限期,必須在一開始申辦貸款時就同步提出。以好事貸為例,只要符合以下任一指定條件,即具備申請資格:
- 公教人員:職業須為公教人員(須檢附相關派令或識別證明)。
- 專業人士:具備醫師、律師、會計師或建築師執照資格。
- 優質上班族:上班族工作年收入超過80萬元(須提供薪資轉帳證明)。
- 大額貸款者:二胎房貸申請金額大於150萬元。
- 企業主/自營商:公司成立須超過5年,且資本額超過500萬元以上。
三、二胎房貸寬限期優缺點有哪些?適合什麼情況?
寬限期適不適合你,重點在於目前的資金缺口是否短期,以及之後是否有足夠收入開始還本金。它能調整還款時間,但不會讓債務消失。申辦前可以從以下優缺點來評估:
1.二胎房貸寬限期優點
二胎房貸寬限期與一般房貸一樣,會有以下2項優點。
- 初期還款壓力低:在約定的寬限期間內,每個月只需要繳交利息,暫不攤還本金,因此初期月付金比立即開始還本息低;原本的一胎房貸仍須照原契約繳款。
- 資金調度具彈性:暫緩還本能讓手邊保留較多現金,供短期週轉使用。但應先確認資金何時回收、後續收入能否負擔本息;若用來整合負債,也要比較整合後的總成本,不能只因前期月付較低就判斷划算。
2.二胎房貸寬限期缺點
以相同貸款本金、固定利率、總年限,且寬限期後採本息平均攤還來比較,主要有以下2項缺點:
- 後期月付金增加:一旦寬限期結束,尚未償還的本金就要在剩餘期數內按本息平均攤還,這時月付金會大幅增加。
- 總利息支出較高:因為前期本金沒有減少,在上述相同條件下,總利息會比從第一期就開始還本息的方案多。寬限期是把本金延後償還,不是節省利息的方法。
四、二胎房貸寬限期試算,月付金與利息總額
寬限期內只繳利息,看起來比較輕鬆,但申請前更應該看「結束後的月付金」。以下保留100萬、200萬、300萬元三種範例,把前期月付、後期月付與總支出一起列出,方便你對照未來的還款能力。
1.二胎房貸寬限期結束後,月付金增加多少?
以貸款100萬、200萬、300萬元,固定年利率7%、總期限10年共120期為例:前24期只繳息,後96期本息平均攤還。範例假設全期利率不變、沒有提前還本,不含服務費與其他費用,也不代表每個方案都提供相同條件。
寬限期內月付金=貸款本金×年利率÷12;寬限期後則以尚欠本金和剩餘96期計算本息平均攤還。先確認剩餘期數,才能避免把總10年誤算成「寬限2年後再還10年」。
| 貸款金額 | 前24期只繳息月付金 | 後96期本息攤還月付金 |
|---|---|---|
| 100萬元 | 5,833元 | 13,634元 |
| 200萬元 | 11,667元 | 27,267元 |
| 300萬元 | 17,500元 | 40,901元 |
2.有無二胎房貸寬限期,總利息差多少?
使用寬限期後,還款總額會增加多少?同樣以固定年利率7%、總10年比較:有寬限期是前24期只繳息、後96期還本息;無寬限期則從第一期開始,分120期本息平均攤還。
下表的「還款總額」包含本金與利息,扣除本金才是總利息。以100萬元為例,有寬限期的總利息約448,837元,無寬限期約393,302元,增加約55,535元。各項金額均以未取整數值計算後四捨五入至元,因此300萬元一列的顯示總額直接相減,會與增加利息相差1元。
| 貸款金額 | 有寬限期還款總額 | 無寬限期還款總額 | 增加的利息 |
|---|---|---|---|
| 100萬元 | 1,448,837元 | 1,393,302元 | 55,535元 |
| 200萬元 | 2,897,674元 | 2,786,604元 | 111,070元 |
| 300萬元 | 4,346,511元 | 4,179,905元 | 166,605元 |
五、二胎房貸寬限期常見QA
可依本文列出的5大條件,準備財力與職業證明,例如年收入超過80萬元的薪資轉帳資料、四師執照、公教派令,或符合年限與資本額條件的公司登記資料,再透過好事貸提出申請。符合其中一項是申請資格,是否核准及可用多久,仍須由承作公司審核;不能僅憑職業或收入條件保證通過。
是否申請二胎房貸寬限期,別只看前兩年的月付金。請把寬限期結束後的二胎月付,加上原房貸與其他債務,再扣除必要生活開銷,確認收入是否仍有餘裕。如果只有寬限期內繳得出來,之後得靠尚未核准的展延、再借一筆錢或不確定的投資獲利還款,就應重新評估借款金額與安排。
需要初期還本緩衝,可以向好事貸諮詢本文方案;申請前先確認資格、完整還款表與提前清償條款。若還在比較整體方案,可參考二胎房貸利率、額度與申請條件整理,再回到本篇評估是否需要寬限期。

 了解詳情