一、 什麼是二胎房貸?
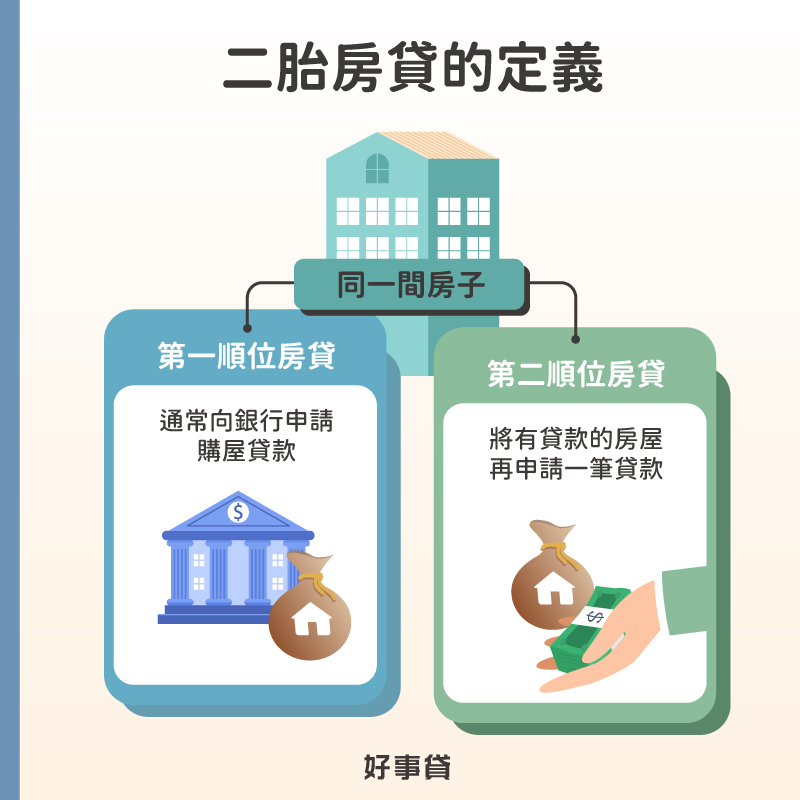
一般來說,房屋買賣時向銀行申請的購屋貸款,會在地政事務所設定第一順位抵押權,稱作一胎房貸(一順位房貸)。「一胎」指的是抵押順位,不是只限購屋用途。
二胎房貸(或稱二順位房貸、次順位房貸)則是以已設定第一順位抵押權的同一間房屋,再設定第二順位抵押權取得貸款。貸款方可以是原銀行或其他放款人,關鍵在抵押順位,不是借了第二筆或換了第二家就一定叫二胎。
二、二胎房貸的優勢?信貸辦不下來可以評估二胎嗎?
有資金需求時,有些人會先想到向銀行申請信用貸款。二胎房貸的優勢,是能以房屋作為擔保,讓有房產的人多一種資金方案。至於DBR22倍,主要是指全體金融機構的無擔保債務總餘額,原則上不宜超過平均月收入的22倍。二胎雖有房屋擔保,擔保不足的部分仍可能計入,不能直接理解成有房就完全不用考慮負債限制。
2026申辦提醒:
《銀行法》第72條之2限制的是商業銀行住宅建築及企業建築放款的總量,不是所有以房屋擔保的貸款都一律計入。是否承作,還要看資金用途及銀行的授信與風險控管。二胎房貸也會評估收入、既有負債與房屋條件;信貸沒核准,不代表換成二胎就一定能通過。
還款試算範例:
比方說,一位月薪3萬元的上班族有500萬元的資金需求,先別只看房子能貸多少。假設借款500萬元、固定年利率7%、分10年120期本息平均攤還,每月約要繳58,054元,還沒加上一胎房貸及生活費,就已經超過這份月薪。如果沒有其他足夠且穩定的還款來源,就應先調整借款金額。這組利率與年期只是試算設定,不是核貸案例;也不能因為月薪3萬元,就認定信貸頂多只能借30~40萬元。申請二胎房貸前,先把一胎、二胎與其他債務的月付一起算清楚。
三、二胎房貸的利率?為什麼風險會影響利率?
二胎房貸利率要依各家方案與審核結果比較。例如,凱基銀行「窩心再貸」公開年利率為3.40%起,台新銀行二順位房貸為3.92%起;這是個別方案的起始利率,不是每個人都能拿到的報價。除了利率,也要一起看服務費與還款方式。為什麼二胎的利率不能直接比照一胎呢?
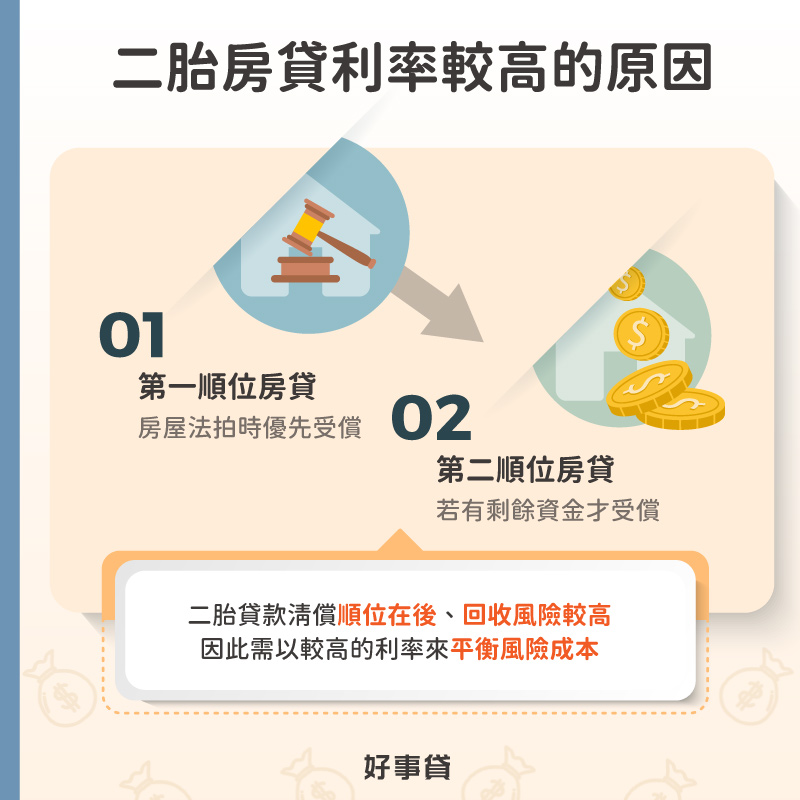
這與抵押順位有關。當債務人繳不出貸款,房子被法拍時,以第一、第二順位抵押債權的關係來說,可以這樣理解:
- 先處理依法優先的費用與稅捐:例如依法優先受償的執行費用,以及該不動產應納的土地增值稅、地價稅、房屋稅等法定優先稅捐;不是所有稅金都排在抵押權之前。
- 第一順位抵押債權優先受償: 第一順位先於第二順位分配,但如果可分配價金不足,也不保證能全數拿回本金與利息。
- 第二順位再依順位受償: 實際分配仍須考慮其他法定優先權,依法院分配表辦理。因為受償在後,二胎貸款方承擔的回收風險較高,這也是利率評估的因素之一。
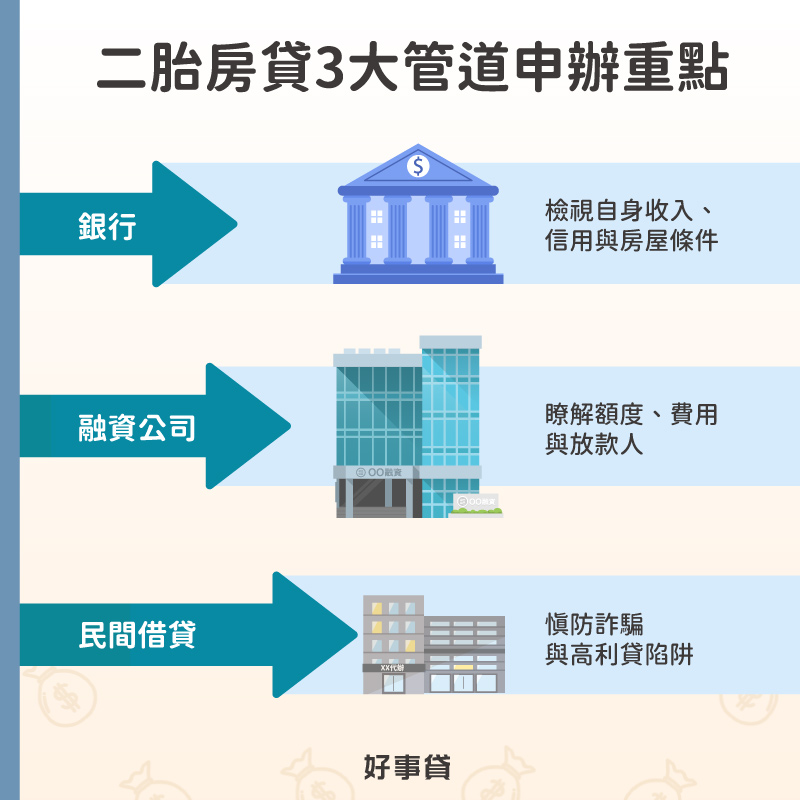
四、二胎房貸管道比較:2026申辦重點
如果您決定要辦二胎房貸,會接觸到銀行、融資公司或其服務窗口,以及其他民間借貸、代書或當舖窗口。融資公司也屬非銀行管道,這些名稱不是完全互斥的分類;先確認誰是實際放款人,誰負責介紹或辦理登記,才知道要比較哪一份契約。
1. 銀行二胎房貸:先看收入、信用與房屋條件
- 申請重點:銀行會依各自方案審核收入、信用、負債及房屋資料,不能只憑職業就認定過件率極低。像台新二順位房貸就說明,沒有薪資證明可提供其他財力證明;若您是小生意人、領現金或接案工作者,可以先詢問可接受哪些收入資料,再比較方案。
2. 融資二胎:看清額度、費用與放款人
資訊更新: 金管會已分階段將公告指定的融資租賃業者納入《金融消費者保護法》,適用於各公告生效日起對自然人承作的指定業務。申辦時要核對實際業者、交易內容及交易時間;上市背景本身不等於所有貸款都受到相同保障。透過經銷商或服務窗口申辦時,也要分清服務者與契約上的放款人。
- 額度與費用:詢問房屋如何鑑價、原貸如何計入,以及利率、服務費和還款期限。不同方案的額度與成數要分開比較,不能只憑房屋有價值就認定能貸足需要的金額。
- 申請準備:攤販、保姆、個人工作室等申請人,可以先整理收入與房屋資料,詢問對方接受哪些證明。信用小白或曾被銀行退件,也要一併評估原因與還款能力。
3. 民間二胎:慎防詐騙與高利陷阱
警示: 代書協助辦理登記,不代表代書就是放款人;當舖的動產質當也與房屋抵押不同。請記住,借款前先核對契約、收款對象與完整費用,不簽空白文件、不交出帳戶控制資料。不要寄交存摺、提款卡或密碼供對方使用;正式抵押設定需要權狀正本等文件時,則應確認用途、收件清單與返還方式,不能交給身分不明者長期保管。地政申辦有繳費程序,因此不能只憑撥款前是否收費判斷真偽。一般借貸依《民法》第205、206條,約定年利率超過16%的部分無效,也不得以折扣或其他方式變相取得超額利息;不要等到月息3%才開始警覺。
五、好事貸二胎房貸諮詢:先瞭解條件與費用
好事貸提供二胎房貸諮詢與申辦協助。諮詢時,您可以先說明房屋、原房貸餘額、每月收入及資金用途,了解可評估的方案,再確認實際放款機構與契約條件。別只看可貸額度,也要把每月負擔和預計還款時間一起考慮。
- 透明收費:諮詢時請取得書面費用明細,分清開辦或帳管費、服務費、代書相關費用及地政規費,確認哪些有收、金額多少、何時收取;免收某一項費用不等於全部免費。
- 專業諮詢:把信用、收入與原房貸的問題問清楚,並比較月付金及提前清償條件。送件後仍由實際貸款方審核,諮詢與送件不代表保證核准。

 了解詳情