房貸收支比代表「房貸佔每月收入的比例」,是買房前自我評估還款壓力的重要指標。計算公式為「房貸月付金 ÷ 每月收入 × 100%」。以月薪5萬、預估房貸2.6萬為例,房貸收支比為52%。不過,銀行審核時,會綜合評估收入、既有負債、信用狀況及其他授信條件。本文將透過具體試算,帶你掌握合理的房貸負擔範圍。
一、房貸收支比是什麼?與「收支比」差異及對核貸的影響
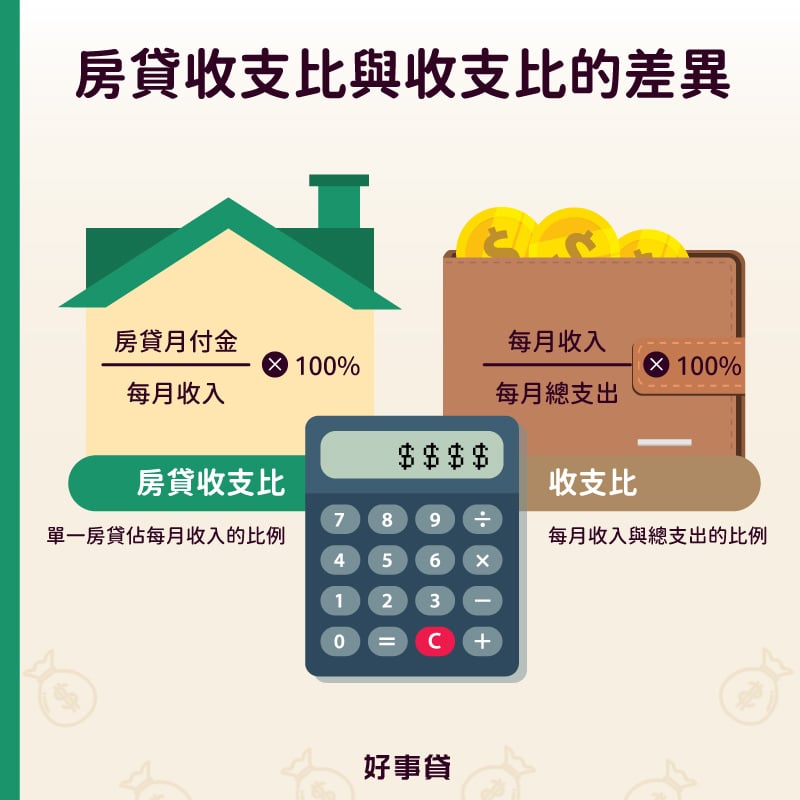
許多人常將「房貸收支比」與「收支比」混淆,其實這兩者在計算基礎與用途上有著極大的差異。以下帶你一起瞭解這兩個名詞的定義與差別:
1.房貸收支比公式:自行評估房貸壓力的指標
房貸收支比主要用來衡量「單一房貸支出」佔「每月收入」的比例。公式為:
房貸月付金 ÷ 每月收入 × 100%(數值越低,代表房貸負擔越小)
房貸月付金包含每月應繳的本金與利息;每月收入則建議以固定薪資進行估算。這項指標最大的作用,是讓購屋者在計畫買房時,能快速檢視每月的房貸負擔是否過重。
2.收支比公式:評估整體還款能力的指標
銀行評估房貸還款能力時,可能會參考收支比等指標。為方便理解整體收支狀況,本文採用以下公式說明收支比:
每月收入 ÷ 每月總支出 × 100%(數值越高,代表每月財務可支配的空間越大)
公式中的「每月總支出」,除了房貸月付金外,也可能包含車貸、信貸、信用卡分期及基本生活費等項目。
3.兩大指標差異比較表
為了讓你快速掌握房貸收支比與收支比的差異,以下整理出兩者的比較表:
| 比較項目 | 房貸收支比 | 收支比 |
|---|---|---|
| 核心定義 | 房貸月付金佔每月收入的比例 | 每月收入與每月總支出的比例 |
| 計算公式 | 房貸月付金 ÷ 每月收入 × 100% | 每月收入 ÷ 每月總支出 × 100% |
| 數值意義 | 比例越低,房貸佔收入的負擔越小 | 比例越高,代表每月財務餘裕越大 |
| 主要用途 | 購屋前自行評估房貸負擔 | 作為評估整體還款能力的參考指標 |
4.房貸收支比不能單獨決定銀行核貸成數
許多購屋族認為,只要在房貸收支比控制在30%以內,銀行就能核准最高貸款成數。實際上,銀行審核房貸會依據授信5P原則(借款人、資金用途、還款來源、債權保障與授信展望)進行綜合評估。即使房貸收支比很低,若有卡循、遲繳等紀錄,或是房屋地段與抗性等因素,銀行仍然可能調降房貸成數或提高利率。因此,房貸收支比應看作自我檢視的標準,而非絕對核貸的保證。
二、我的薪水能負擔多少房貸?房貸月付金與購屋總價試算
購屋前評估自身負擔能力時,可以透過以下4個重點,幫助你具體推估出合理的買房預算:
1.房貸收支比30%~60%代表什麼?
以下4種房貸收支比情境,可作為購屋前的自我評估參考,但並非銀行統一標準。實際負擔是否合理,仍須搭配每月剩餘收入綜合判斷:
- 30%~35%:房貸支出占收入的比例相對較低,通常較容易保留其他生活開銷的空間。不過,仍須考量家庭其他支出,判斷負擔是否合適。
- 40%:房貸負擔逐漸提高,這時應檢視其他固定支出,確認每月的剩餘現金流是否足夠。
- 50%:房貸已佔收入一半,現金流彈性可能下降,宜預留緊急預備金。
- 60%:房貸佔收入的比例偏高,可支配的現金空間被壓縮,更應審慎評估剩餘收入與其他負債。
2.依不同房貸收支比計算出的房貸月付金試算表
以下依照月薪及不同房貸收支比,換算各收入級距對應的房貸月付金,提供購屋前的評估與參考:
| 月薪 | 房貸收支比30% | 房貸收支比40% | 房貸收支比50% | 房貸收支比60% |
|---|---|---|---|---|
| 4萬元 | 12,000元 | 16,000元 | 20,000元 | 24,000元 |
| 5萬元 | 15,000元 | 20,000元 | 25,000元 | 30,000元 |
| 8萬元 | 24,000元 | 32,000元 | 40,000元 | 48,000元 |
| 10萬元 | 30,000元 | 40,000元 | 50,000元 | 60,000元 |
3.算出可負擔月付金後,怎麼反推購屋總價?
以月薪5萬,期望房貸收支比40%為例,對應上表房貸月付金為20,000元。透過以下3步驟反推可買的房屋總價:
- 第一步(由月付金反推貸款金額):假設房貸利率2.1%、貸款30年,以本息均攤試算,每貸款100萬元,每期月付金約3,746元。將20,000 ÷ 3,746 ≒ 5.34,推算貸款本金約534萬元。
- 第二步(設定貸款成數):假設銀行核准貸款成數為8成(即自備款2成)。
- 第三步(由貸款金額反推房屋總價):將534萬 ÷ 0.8 ≒ 668萬元。
以上僅依假設條件推算的購屋預算,尚未包含交易相關費用、裝潢及家具等支出;實際貸款金額與核貸成數,仍需取決於銀行鑑價及個案條件。
4.若有信貸或車貸,計算方式要調整
沿用月薪5萬的例子,若每月繳2萬元房貸,房貸收支比為40%,看似合理。但若是這名購屋者,同時背負8,000元車貸與3,000元信貸,並假設每月基本生活費為1萬元,這時每月總支出將高達4.1萬元。
依本文採用的公式,整體的收支比約為122%(50,000 ÷ 41,000 × 100%)。另外,扣除上述支出後,每月剩餘現金流僅有9,000元。若遇到突發情況,財務彈性相當有限。因此,評估購屋能力時,除了房貸收支比,更應一併檢視其他負債、生活開銷與每月剩餘收入,才能確保還款安全。
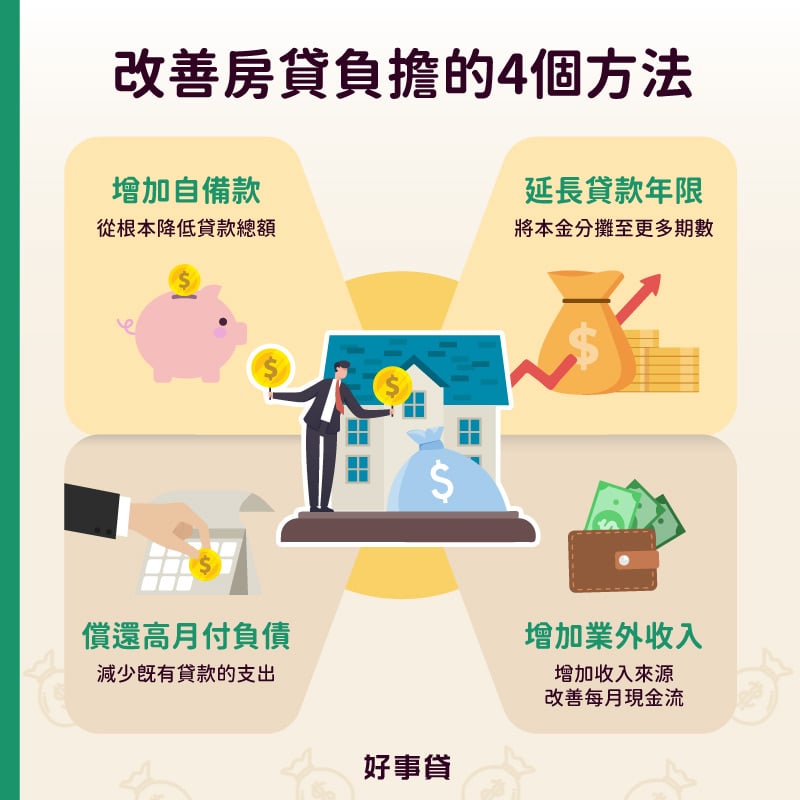
三、房貸收支比過高怎麼辦?4個改善房貸負擔的方法
當試算後發現房貸收支比偏高,或是每月剩餘的現金不足以支應生活開銷時,可以透過以下4個調整方法,有效改善整體的還款壓力。
1.增加自備款、降低貸款金額
提高自備款可以降低貸款本金,在利率與貸款年限相同的情況下,也能減少每月房貸月付金。這不僅能降低房貸收支比,也能大幅減輕未來的還款壓力。
2.適度延長貸款年限
若銀行方案與借款人條件允許,可評估延長貸款年限,將本金分攤到更多期數中,降低每月房貸月付金。不過,實際可貸年限會因銀行方案及借款人條件而異;提醒你,貸款期間延長,通常也會增加總利息支出,應一併衡量。
3.優先償還高月付負債
若名下有信貸、車貸等月付金較高的負債,建議可優先結清,以降低每月的固定支出。但執行前需注意兩件事:一是先確認銀行是否會收取「提前清償違約金」;二是千萬別為了還債而把現金全部花光,務必確保自己仍有足夠的購屋頭期款與緊急預備金。
4.增加業外收入
增加業外收入雖無法減少房貸月付金,但能提高每月收入,進而降低房貸佔收入的比例。不過,若希望銀行將這些收入列入房貸審核,仍須提供相關收入證明,實際認列方式依各銀行規定而異。
四、房貸收支比常見QA
會。銀行審核房貸時,通常會查詢申請人的聯徵資料,並綜合評估申請人的收入、既有負債(如信貸、車貸、信用卡)及整體還款能力。實際審核方式與認列標準,仍依各銀行規定及個案條件而異。
不一定。是否能將配偶收入納入房貸還款能力評估,需依銀行規定及實際申貸方式判斷。單純擔任保證人,不代表配偶收入就一定會合併計算。若希望銀行一併評估雙方收入,建議事先確認是否需要列為共同借款人,並準備雙方的收入及負債證明。
寬限期內只需繳息,按公式計算的「房貸收支比」的確會暫時下降。不過,寬限期結束後開始攤還本金與利息,月付金將明顯增加。因此,評估購屋能力時,應以寬限期結束後的本息攤還金額重新試算,才會較安全。
自行試算時,建議先採用每月固定且穩定的收入,避免將不確定的獎金計入而高估還款能力。若有年終獎金、業績獎金或其他額外收入,銀行會要求提供扣繳憑單、薪轉帳戶明細,但採計比例與標準,每一家銀行略有不同,仍以該銀行為準。
透過「房貸收支比」的試算,能幫助你在買屋初期,確立合理的總價範圍,避免設定超出自身負擔能力的購屋預算。然而,房貸試算是評估的第一步,真正的重點是,扣除所有花費後「每月的剩餘收入」以及「整體的財務結構」。因此,評估購屋能力時,除了房貸收支比,也應一併檢視其他負債、生活開銷與每月剩餘收入,才能更全面地評估還款壓力,並在購屋後保有一定的財務彈性。

 了解詳情