貸款申覆是貸款遭婉拒、不滿意貸款條件時,可以採取的行動手段,有機會讓貸款申請「敗部復活」順利過件,或爭取到更理想的額度或利率條件;若想進一步了解貸款申覆的應用時機、申請流程,以及如何提高申覆成功率,建議仔細瀏覽本文內容,掌握貸款申覆的諸多眉角。

一、貸款申覆是什麼?不滿意貸款條件這樣做!
送交貸款申請後,若對於銀行的審核結果不滿意,可以考慮提出「貸款申覆」,請求銀行重新審核自己的貸款申請,爭取更好的額度、利率條件;貸款審核未通過時,也可以嘗試透過貸款申覆,扭轉遭婉拒的審核結果
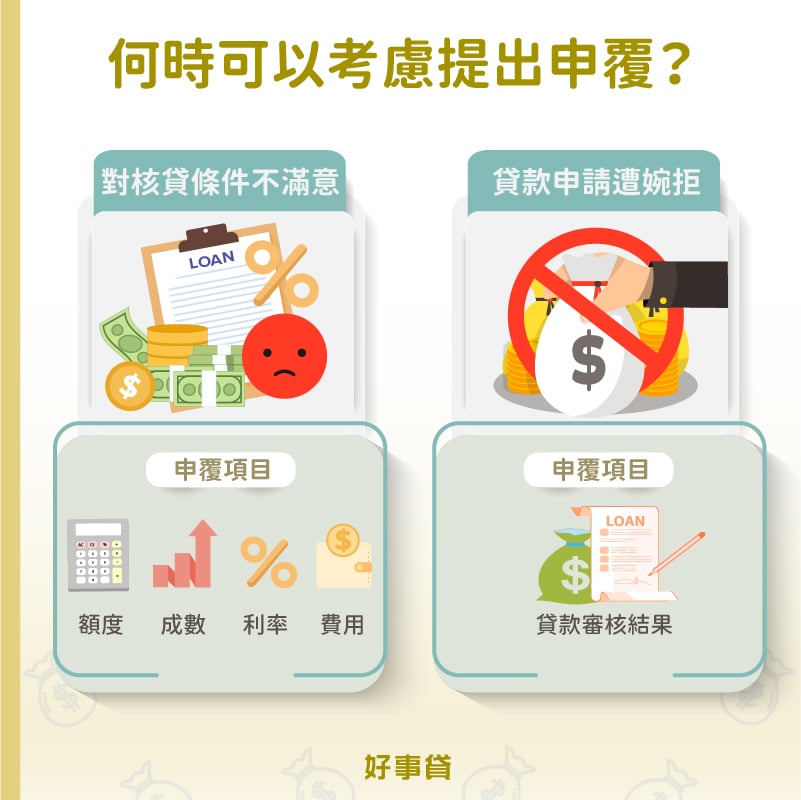
1.什麼時候可以考慮提出申覆?
對於核貸條件不滿意,或是無法通過貸款審核時,都可以考慮提出貸款申覆。
- 對核貸條件不滿意:覺得貸款成數、額度過低,無法填補資金缺口;或貸款利率過高,需支出更高的利息成本;或貸款開辦費、手續費過高,影響貸款的划算程度。
- 貸款申請遭婉拒:覺得依照自己的收入、財力與信用條件,應該不至於直接被銀行婉拒,連談判的空間都沒有。
2.可以針對哪些項目提出申覆?
可以進行申覆的項目包括:
- 貸款額度
- 貸款成數
- 貸款利率
- 貸款費用
- 貸款審核結果
若貸款順利過件,貸款申請人可以針對貸款額度、成數、利率、開辦費用進行申覆;若貸款申請遭婉拒,貸款申請人可以針對審核結果進行申覆。
二、怎麼提高貸款申覆成功率?
想提高貸款申覆的成功率,可以先與業務確認「為何銀行不願意給更好的貸款條件」,找出導致審核結果不如預期的關鍵原因,便有機會對症下藥,提供可補強條件的加分資料,供貸款機構再次審核,改變最初的審核結果。
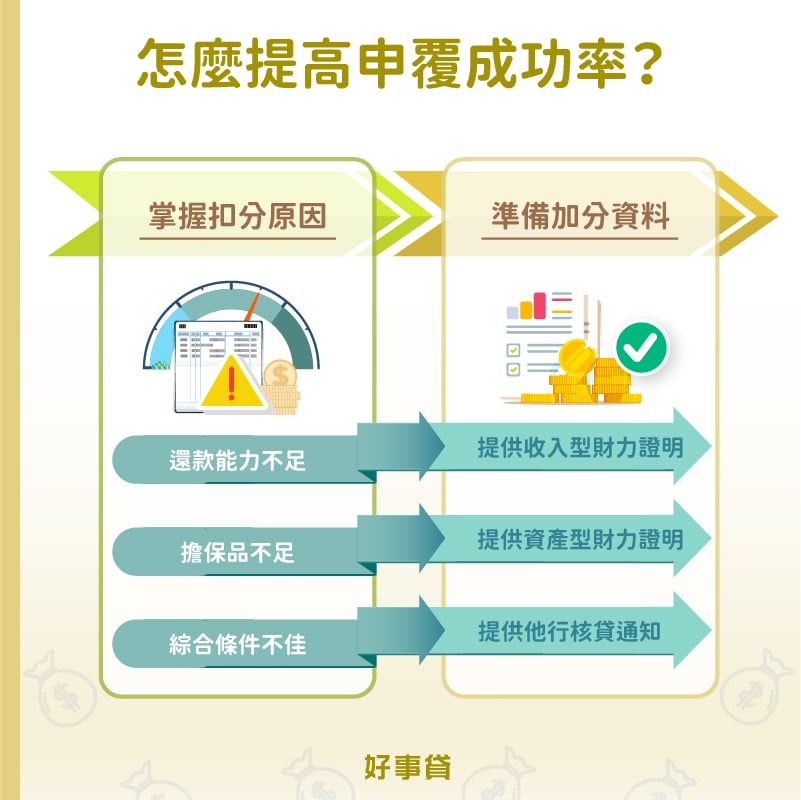
1.掌握「讓銀行擔心」的原因
會影響銀行放款意願、條件的最主要因素,是借款人的「還款能力」;換句話說,若初次申貸時附上的收入、財力資料不完整,就很有可能被銀行誤判為條件較差的客戶,應於申覆時附上更完整的財力證明,讓銀行認知到「你值得更好的貸款條件」。
不過也要注意,如果是因為以下幾個原因,被銀行判定為高風險客群,就算提出貸款申覆,仍有可能申覆失敗,被迫接受原本的審核結果。
- 信用狀況已經惡化(如評分過低、已有瑕疵註記)
- 負債比過高
- 收入不穩定
- 收入明顯不足
- 工作年資過短
- 近期新增大量債務
2.準備能補強條件的加分資料
能夠證明還款能力、作為談判籌碼,建議於貸款申覆時提供的加分資料包括:
- 收入型財力證明:薪轉存摺、扣繳憑單、所得清單。
- 資產型財力證明:存款存摺、股票/基金庫存明細、不動產權狀。
- 穩定工作證明:公司工作證、勞保異動明細、健保投保紀錄。
- 他行核貸證明:他行核准貸款的通知截圖。
三、貸款申覆怎麼提?申覆流程5步驟
欲提出貸款申覆改變審核結果,可以參考以下步驟:
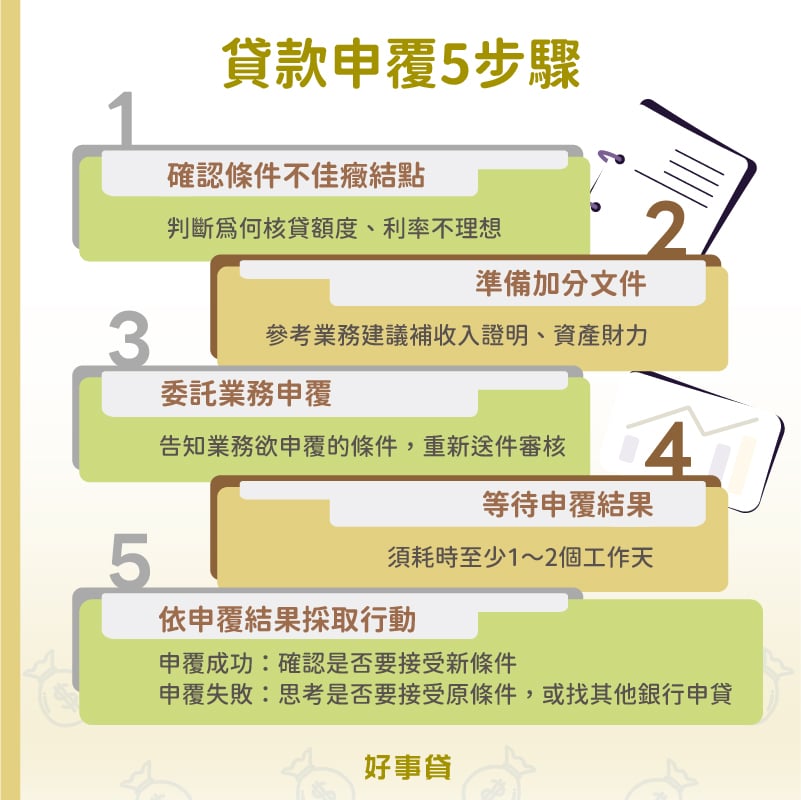
- 與業務確認第一次送審結果,與導致核貸條件不佳的癥結點。
- 評估欲申覆的重點,依需求準備對應的加分文件。
- 告知貸款業務申覆需求,委託其向審核部門進行貸款申覆。
- 等待申覆結果,原則上送件申覆須耗時至少1~2個工作天。
- 得知申覆結果,若申覆成功,需確認是否要接受新的貸款條件;申覆失敗則須思考是否要接受原貸款條件,或改向其他貸款機構申貸。
四、其他關於貸款申覆的常見Q&A
無法提供新的、可認列的財力證明,或個人信用已經惡化(聯徵分數過低、有信用瑕疵註記)、近期頻繁增貸、負債比過高,都可能導致申覆失敗;此外,若貸款方案受政府政策或銀行內規限制,就算還款能力、信用狀況都沒問題,也可能無法申覆成功。
如果你的收入穩定、信用與負債比皆正常,申覆失敗有可能是因為該銀行的內規較保守,此時可考慮尋找其他銀行,重新送件;但須留意3個月內不要送件超過3次,才不會變成聯徵多查。若是因信用不佳、年資過短等「短期內無法改善」的原因,導致申覆困難,建議應等待信用恢復、年資累積超過半年,再送件申貸。
不會,要知道貸款申覆流程僅在銀行內部進行,審核部門會沿用你最初送件時調取的聯徵報告,結合你新補上的財力資料進行審查;因為沒有新增聯徵查詢次數,自然不會對個人信用造成影響。但須留意,若拖延超過一個月才提出申覆,原有的聯徵報告將會失效;此時銀行為了確認你的信用狀況,通常會重新拉一次聯徵,如果短期內又有其他查詢紀錄,就有可能影響信用。
想透過貸款申覆,改變初次審核的結果,應先充分了解導致「審核結果不如預期」的原因為何,方能化解銀行的放款疑慮,爭取到更理想、更划算的貸款條件。

 了解詳情