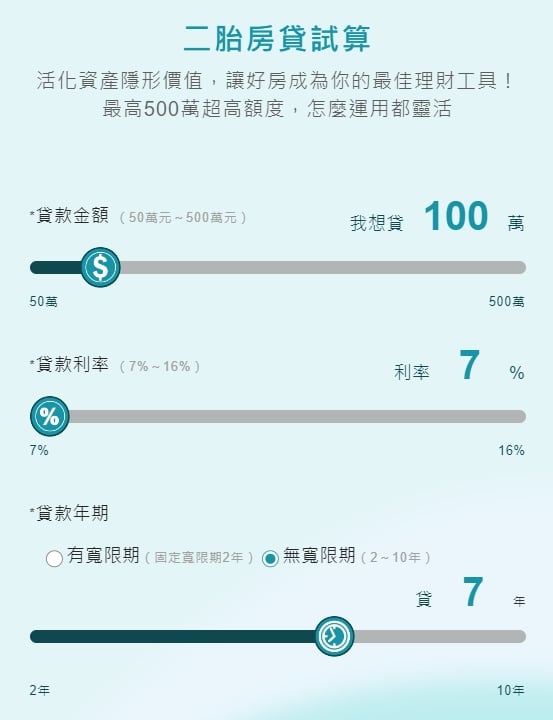
申請二胎房貸時,除了借不借得到,更要先算清楚每個月還得起多少。以二胎房貸利率試算來看,借款100萬元、固定年利率7%、分7年84期本息平均攤還,不含費用的月付約15,093元;相同條件改為10年120期,月付約11,611元。月付降低了,總利息卻會增加,因此比較方案不能只看最低利率或每月繳多少。
本文將以 二胎房貸利率試算 為核心,先分清「能借多少」的額度試算與「每月還多少」的月付試算,再比較利率、期數和費用對負擔的影響。手上已有報價時,先備好借款本金、年利率、還款年限與還款方式,就可以用二胎房貸試算工具估算月付;若有寬限期、分段利率或額外費用,也要一起核對。

一、二胎房貸試算怎麼算?先分清額度與月付金
進行二胎房貸試算前,要先確認自己正在算哪一件事。額度試算是估計房屋還能提供多少借款空間;月付金試算則是在選定借款本金後,計算利率與年期對還款的影響。房屋有增值,不代表一定能貸到需要的金額,銀行仍會評估收入、負債、信用及個別產品條件。
1. 銀行額度試算:設定金額與房貸餘額不同
銀行的額度評估方式依產品而異,不是一律扣除原房貸設定金額。設定金額是抵押權登記的擔保範圍,房貸餘額才是目前未償還的本金,兩者不能畫上等號。以下以扣設定金額的方式作範例,說明為什麼相同房價帶入不同計算基礎,會得出不同結果。
額度試算範例:估算空間=房屋鑑價×承作成數-一胎房貸設定金額
計算提醒:以下採原房貸本金的 1.2倍作設定金額範例,這不是法定固定倍數。實際設定金額應查登記資料;是否按設定金額扣除,也須看申請方案,不能因設定尚未塗銷就把它當成現在的全部欠款。
房屋鑑價1,000萬元、原購屋貸款800萬元,假設設定金額為960萬元,目前一胎餘額700萬元。若本例採90%成數並扣除設定金額:
1,000萬×90%-960萬=−60萬(此計算條件下無可用額度)
結論:這只能說明本例的估算結果,不能推論所有銀行都會婉拒。不同產品有不同審核方式,例如台新另有二順位無餘值房貸方案。想深入比較成數、餘額與設定金額,可參考房子二胎可貸額度與計算範例。
2. 二胎房貸利率試算公式與銀行月付金範例
本息平均攤還的計算方式是:月付金=本金×月利率×(1+月利率)^期數÷〔(1+月利率)^期數-1〕。其中月利率=年利率÷12,期數=年限×12,「^」代表次方。例如年利率7%要用0.07÷12代入,7年就是84期。
這個公式適用於按月計息、固定利率且沒有寬限期的範例;若利率會調整或分階段計息,需依各期條件重新計算。只繳息期間的月付可用「本金×年利率÷12」估算,但寬限期後仍須償還本金,不能把初期低月付當成全期負擔。
凱基銀行「窩心再貸」公開揭露的貸款利率範例為3.40%~15.88%。以下取這兩個利率數字,另外以本金100萬元、分7年84期、全期固定利率、本息平均攤還且不含費用試算:
月付金:約13,394~19,794元
這是本文統一條件的數學試算,不是銀行原本揭露的金額與年期範例,也不是個人核貸報價。最低利率有適用條件;取得報價時,要確認是全期利率、前期優惠,還是會隨指標變動的機動利率。

二、融資與民間二胎試算:額度、利息與費用怎麼看?
比較融資與民間方案的 二胎房貸利率試算 時,也要使用相同本金、期數與還款方式。若一筆是本息攤還,另一筆只是每月繳息,即使後者月付較低,也不代表借款成本更低。額度、利息與服務費應分開核對,再看整體負擔。
1. 融資公司二胎房貸試算(基礎:一胎房貸剩餘本金)
透過好事貸這類特約經銷商了解融資公司二胎房貸時,可以先確認方案是否以一胎房貸實際餘額(本金餘額)作為扣除基礎。以下沿用原文100%成數的範例;成數與扣除方式須由承作方案確認,不能代表所有融資公司共同規則。
扣房貸餘額的範例公式:房屋鑑價×承作成數-一胎房貸實際餘額
與前例使用相同條件:房屋鑑價1,000萬元、原貸800萬元、設定960萬元、一胎餘額700萬元。本例改採100%成數並扣餘額:
1,000萬×100%-700萬=初估300萬元。
初估空間仍須受產品額度上限與還款能力審核限制。銀行法第72條之2規範的是商業銀行相關建築放款總量,不能用它直接推定個人核貸結果;融資公司並非該條直接規範的商業銀行,也不代表申請一定過件或沒有借款風險。
2. 民間二胎房貸額度、利率與高收費風險警示
民間管道的鑑價、成數與扣除方式沒有一套共同標準。若沿用相同鑑價1,000萬元、餘額700萬元,並設定90%成數作範例,估算空間為1,000萬×90%-700萬=200萬元。取得報價後,還要確認利息按哪個本金計算,以及是否另收服務費;業者服務費與政府規費要分開看。
【利率與成本風險】
如果報價以月息1%或3%表示,乘12可換算為名目年利率12%或36%,但這不是包含費用的總費用年百分率(APR)。進行二胎房貸利率試算時,還要確認是按剩餘本金計息,還是每月按原本金固定收息,不能混用同一種月付算法。依民法第205條,約定年利率超過16%的部分無效;下表36%僅作高利報價風險範例。
若撥款時扣除服務費等費用,借款人實際收到的錢會少於核貸金額。比較方案時,要同時核對核貸本金、實拿金額、全部期款與另付費用,並留意提前清償是否另有費用,不能只看廣告月付。
三、二胎房貸試算利率、額度與月付金對照表
透過下表,你可以對照二胎房貸試算的利率、額度條件與月付結果。月付統一採本金100萬元、7年84期、固定年利率、無寬限、本息平均攤還,不含服務費等其他費用。銀行欄參考前述凱基利率;融資欄以7%與14%作計算範例;民間欄以12%與36%展示報價風險,均不代表整個市場的統一範圍。表內成數與扣除方式則是前文額度範例,不能與利率拼成銀行或業者正式提供的方案。
| 比較項目 | 融資試算範例 | 銀行利率參考試算 | 民間報價風險範例 |
|---|---|---|---|
| 試算年利率 | 7%~14%(範例) | 3.40%~15.88%(凱基揭露範例) | 12%~36%(超過16%部分無效) |
| 額度範例成數 | 100%(範例條件) | 90%(範例條件) | 90%(範例條件) |
| 額度範例扣除項目 | 一胎實際餘額 | 一胎設定金額 | 一胎實際餘額 |
| 月付金(100萬/7年) | 約15,093~18,740元 | 約13,394~19,794元 | 約17,653~32,733元 |
不同利率怎麼比較?同樣借100萬元、分7年還,年利率7%的月付約15,093元,10%則約16,601元,每月差約1,508元。比較時要固定本金與期數,才看得出利率造成的差異。
不同年期又差多少?同樣借100萬元、固定年利率7%,7年期總利息約267,785元;10年期月付雖降至約11,611元,總利息卻增至約393,302元。以上以未取整的月付計算全期總額後四捨五入,不含費用,銀行實際扣款可能有尾差。
試算結果是否負擔得起,要把一胎、二胎與其他債務的月付加總,再看收入扣除必要生活費後能否支應,並預留收入減少或利率上升的空間。沒有一個利率數字能保證適合所有人;若只是靠拉長年限讓月付變低,仍要確認總成本是否可以接受。
四、二胎房貸試算常見QA
本金、利率、期數與還款方式相同時,月付金可以依公式估算;但實際契約若採機動利率、按日計息、寬限期或分段利率,結果就可能不同。試算也不等於核貸,額度與條件仍須經審核。最低利率未必適用每個人,更不能只把前期優惠利率套用全期;比較時除了貸款利率,也可看同一金額與期間下的總費用年百分率(APR),並另外核對其未涵蓋的費用。
單純輸入本金、利率與期數做計算,不會因此產生銀行授信查詢。若提交資料並授權正式申貸,就要分開看:聯徵中心會將金融機構因新業務申請貸款的查詢納入評分,與自行試算不同。正常還款有助維持信用,但分數也受負債等其他資料影響,不能保證不變;民間或融資往來則須看實際查詢及資料報送情形,不是申請一次就必然扣分。
可以向地政事務所或透過線上服務申請土地、建物登記謄本,查看「他項權利部」的權利種類、權利人及擔保債權總金額,確認原房貸的抵押權設定資料。謄本上的設定金額不是目前欠款;一胎貸款餘額請另向原貸款銀行查詢,試算前先確認方案要扣除哪一項。
做好二胎房貸利率試算,先統一本金、利率與年期,再核對費用、實拿金額及完整還款安排。需要比較銀行與其他申辦方案,可接著閱讀二胎房貸利率與申請條件整理;也可向好事貸這類特約經銷商詢問實際方案。確認每月還得起、總成本能接受,再決定借多少,避免只因最低利率或最高額度就急著申請。

 了解詳情