過去銀行與券商跨業聯徵的查詢範圍,僅限於違約、逾期等負面信用資訊,無法完整掌握客戶在不同業別的借貸情況;即使民眾已有房貸、信貸,仍可能透過股票融資、質押借款等方式取得資金,利用多重借貸「開槓桿」投資。
為了強化風險控管,金管會規劃自2026年10月31日起,將跨業聯徵可查詢的資料範圍擴大涵蓋「授信資訊」,讓銀行與券商於審核貸款申請時,能有更充足的資訊評估借款人的負債狀況與借貸風險,維持金融市場的穩定。
跨業聯徵新制實施後,申請貸款會不會變得更困難?還有可能「四貸同堂」買股票嗎?本文將帶你認識銀行與券商跨業聯徵的施行細節、新舊制度差異與潛在衝擊,幫助你了解跨業聯徵新制上路後,可能會對個人借貸及投資理財,產生何種影響。

一、銀行與券商跨業聯徵是什麼?新舊制度差在哪?
金管會推行的銀行與券商跨業聯徵,簡單來說,就是讓銀行和證券商在辦理特定授信業務時,經客戶事先同意後,可以透過金融聯合徵信中心(聯徵中心)與臺灣證券交易所(證交所)的資料交換機制,查詢客戶在另一金融業別的授信信用資料。
1.認識銀行、券商聯徵系統
銀行等金融機構多為聯徵中心會員,可調閱聯徵信用報告,了解客戶的信用、負債狀況;證券商則多採用證交所建置的「證券商聯合徵信系統」,評估客戶的信用風險。在分屬不同體系的情況下,若未進行跨業聯徵,銀行與券商雙方的資訊並不會相互流通。
| 金融體系 | 銀行端 | 券商端 |
|---|---|---|
| 聯徵系統 | 金融聯合徵信中心 | 證券商聯合徵信系統 |
| 主要功能 | 彙整個人與企業在銀行等金融機構的授信、繳款與信用紀錄,降低授信風險 | 管理投資人在證券市場的信用交易額度、借貸風險,防範交割違約 |
| 可查資料 |
|
|
2.跨業聯徵10/31上路,新舊制度差異比較
之所以要推行跨業聯徵新制,是因為過去銀行與券商雖能進行跨業查詢,但範圍僅限逾期、違約等負面信用資料,無法掌握客戶的授信額度、借款餘額等資訊;自2026年10月31日起,跨業聯徵新制實施後,銀行與券商便能在符合查詢條件、授信業務目的及取得客戶同意的情況下,掌握借款人在不同金融業別的授信情形,更準確評估借貸風險。
3.銀行與券商可以跨業查詢哪些資料?
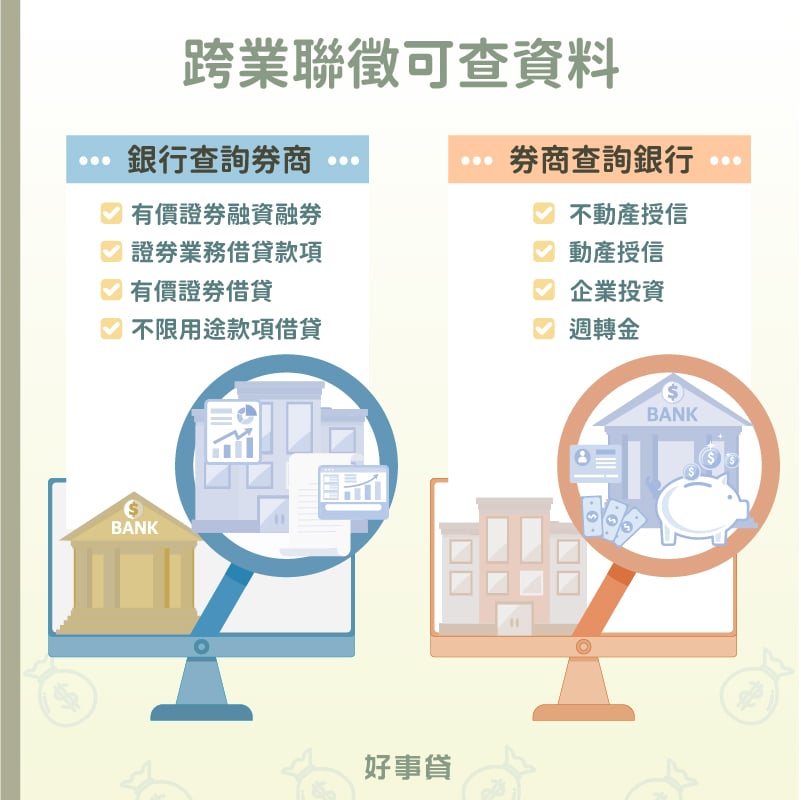
新制實施後,銀行與券商雙方能查詢的資料項目並不完全相同:
- 銀行查詢券商:可查詢融資融券、證券業務借貸款項、有價證券借貸及不限用途款項借貸等資料,包括往來券商家數、授信總額度及相關借貸資訊。
- 券商查詢銀行:可查詢不動產、動產、企業投資及週轉金等授信類別的相關資料,包括往來金融機構家數、授信總額度及未逾期、逾期金額等資訊。
需要注意的是,銀行查詢券商資料與券商查詢銀行資料的更新頻率不同。券商端資料可提供每日資訊,銀行端資料更新頻率則與聯徵中心聯動,查詢資料通常反映前一月底的授信情況。
此外,兩邊的查詢條件也不一樣:
- 銀行查詢券商:銀行新承作個人貸款,若資金用途屬於投資理財,經告知查詢範圍並取得客戶同意後,即可查詢,沒有額度門檻。
- 券商查詢銀行:券商辦理個人授信時,若個別自然人的授信額度達新臺幣3億元,或達證券商淨值1%(取較高者),須依規定查詢銀行端信用資料,並取得客戶同意。
二、跨業聯徵會讓貸款變困難嗎?
銀行與券商跨業聯徵上路後,金融機構可以更完整掌握借款人的負債情況,對於同時使用房貸、信貸、股票融資及證券借貸的人來說,確實可能影響後續貸款審核。
不過要知道,跨業聯徵並不代表銀行與券商會直接拒絕有投資借貸紀錄的客戶,也不代表任何種類的貸款審核都會因此受到影響。實際結果仍取決於借款人的收入、負債、信用紀錄及資金用途等條件。
1.負債比提高,貸款額度可能降低
過去銀行審核貸款時,主要參考借款人在銀行體系的負債資料。如果借款人除了房貸、信貸之外,還有股票融資或證券借貸,銀行未必能完整掌握其證券端的資金負擔。
跨業聯徵上路後,銀行在審核投資理財用途的個人貸款時,可以進一步查詢借款人在券商的授信資料;如果銀行認為客戶目前的負債比偏高,未來還款壓力較大,就可能降低核貸額度,避免借款人承擔過多債務。
2.信用風險提高,核貸條件可能變嚴格
除了負債金額之外,銀行也會評估借款人的整體財務風險。例如,借款人長期使用股票融資、證券借貸等槓桿工具投資,銀行可能認為其財務負擔較重,且投資市場波動可能增加還款的不確定性;這時銀行可能提高貸款審核標準,例如要求提供更多收入證明、財力資料,或進一步確認資金用途及還款來源。
3.還款能力不足,貸款申請可能遭婉拒
透過跨業聯徵查詢,銀行或券商若發現借款人已身負多筆貸款,又有高額信用交易、股票質押部位,在放款時便可能趨於保守;就算申請人的信用正常、能提供穩定薪轉證明,在實際可支配所得過低的情況下,銀行仍有可能因還款能力、負債比等考量,從嚴給予貸款條件,甚至婉拒貸款申請。
三、跨業聯徵會影響哪些人?
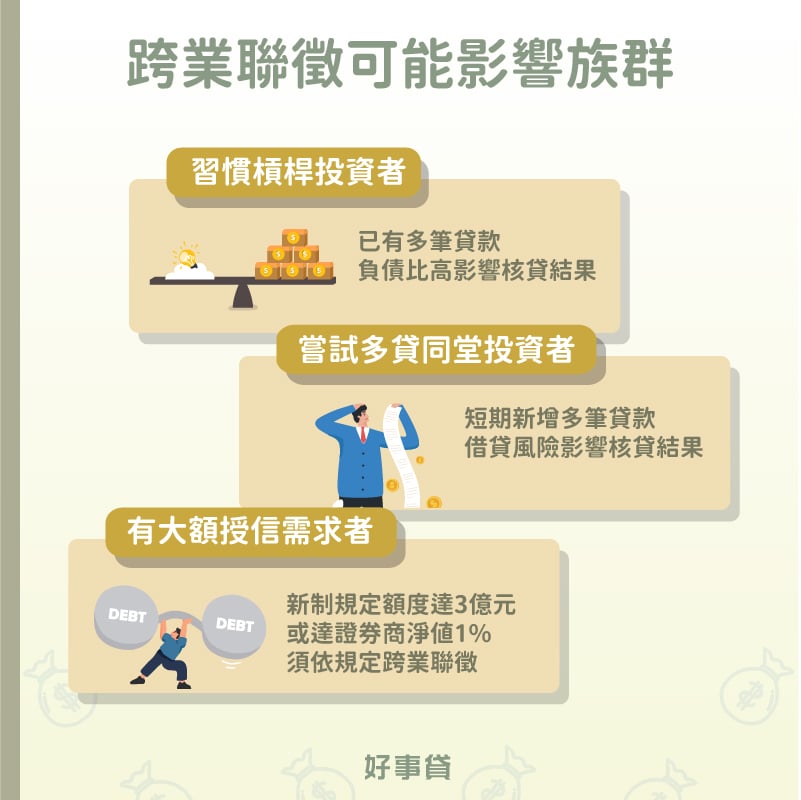
銀行與券商跨業聯徵新制上路,並非所有人都會受到相同影響,貸款申請能否順利過審,主要還是看借款人的負債狀況、資金用途,以及是否符合查詢條件。以下為你列舉3個於跨業聯徵新制下,可能受到影響的族群。
1.習慣開槓桿放大獲利者
這類投資人對於「開槓桿」投資的方法並不陌生,多有房貸、信貸、股票質押、信用交易(融資融券)等資金工具的申請或使用經驗;若近期有申貸需求,在負債比較高的情況下,最有可能因跨業聯徵新制上路受到影響。
2.預計「多貸同堂」投資者
這類投資人過去通常沒有借貸投資的經驗,聽聞「多貸同堂」的投資方法有機會讓人在短期內暴富,便想申請各種貸款投入股市,或用融資融券開槓桿放大獲利;新制上路後,跨業聯徵會讓短期暴增的負債一覽無遺,想靠多貸同堂賺取超額報酬,難度將直線上升。
3.於券商端有大額授信需求者
新制規定,券商辦理個人授信業務時,若個別自然人的授信額度達新臺幣3億元,或達證券商淨值1%(取較高者),就須透過跨業信用查詢機制查詢客戶在銀行的授信資料;如果你是這類高資產客戶,找上券商申貸時,通常需面臨跨業聯徵,檢視授信風險,核貸條件有可能因此受到影響。
四、其他關於跨業聯徵的常見Q&A
不會喔,只有當你的貸款資金用途勾選或被認定為「投資理財」時,銀行才會啟動跨業查詢,去調閱你在券商的借貸資料。
不行,因為跨業聯徵主要是交換授信業務相關資料,例如融資融券、證券借貸及授信額度等,並不是讓銀行直接查閱投資人的完整股票交易明細或所有持股內容。
理論上仍可以提出貸款申請,但銀行也有權利因無法完整評估你的負債及還款能力,選擇不予承作你的案件。
銀行與券商跨業聯徵的目的,是讓金融機構更完整掌握借款人的信用及負債情況,降低多重借貸與過度槓桿帶來的風險;對一般民眾而言,新制不代表貸款難度一定會變高,也不代表有證券借貸紀錄就無法申請房貸、信貸。
此外特別提醒,如果平時就有借貸投資的習慣,務必定期檢視每月還款負擔;申請貸款前,也應先確認資金用途、現有負債及還款來源,才能避免因過度借貸導致的財務風險。

 了解詳情