想申請二胎房貸,該直接找銀行,還是向融資公司或民間貸款方詢問?常見二胎房貸管道可分為銀行、融資公司與其他民間借貸;這是方便比較的分類,實際還要看誰出借資金、誰負責受理。準備好收入、原房貸與房屋資料後,可以先向有承作二胎的銀行確認方案;若條件不符,再了解原因並比較其他管道。本文整理各管道的申請窗口、審核重點與適合先評估的對象,幫助你在送件前看清楚差異。
一、二胎房貸管道怎麼選?先核對兩個重點
申辦前,先確認接洽對象的身分,再看報價與契約。以下兩點能作為初步查核方向,但有地址或利率較低,都不能單獨當成安全保證。
1.確認申請窗口、實際貸款方與營業資訊
申請二胎房貸時,要分清楚接洽的是銀行、融資公司的受理窗口、特約經銷商,還是其他媒合者。可透過銀行或公司的官方聯絡方式,核對人員及合作身分,並確認契約上的貸款方、聯絡地址與收費單位。公司登記和實體地址是查核線索,不等於核准從事所有金融業務,也不代表對方不會冒名。若對方只肯用私人帳號聯繫,拒絕說明出借人或提供契約,就應先停止送件釐清。
2.確認年利率、全部費用與還款條件
看報價時,先分清年利率與月利率,並確認服務費、開辦費、抵押設定等支出由誰收取。依民法第205條,約定利率超過年利率16%,超過部分的約定無效;這不是判斷整個業者是否合法的唯一標準,也不能直接當成APR上限。是否涉及刑事重利,還須看是否利用借款人急迫等處境、取得顯不相當利益等要件。即使利率未超過16%,仍要檢查費用、月付金、總還款及提前清償條款。

二、銀行二胎房貸:申請窗口與適合對象
評估銀行二胎房貸,可以直接從銀行官網、客服或分行確認是否承作,再了解申請方式與文件。適合先向銀行詢問的對象,是有可供評估的房屋、能說明收入來源,並可負擔新增貸款的人;是否核准仍要依銀行對房屋、負債及信用的整體評估。
1.銀行二胎審核哪些條件?無薪轉也能詢問嗎?
銀行會評估房屋與原房貸狀況、收入、負債及信用紀錄。沒有薪轉不等於一定無法申請,例如台新銀行二順位房貸公開說明,可提供其他財力證明。自營商或領現族可先確認接受哪些所得、報稅或收款資料。若曾有遲繳,則要看紀錄內容、發生時間與目前還款狀況,不能一律認定無法過件。
2.銀行公開方案與個人核准條件怎麼看?
銀行揭露的最高額度、起始利率與APR,各有適用條件。例如陽信銀行本行二順位房貸的利率,是定儲利率指數加計年息2.02%~3.77%起,不能把其中的2.02%單獨當成貸款年利率。詢問方案時,應先確認利率是否含指標利率、優惠適用多久,再核對自己實際核准的額度、利率、期限與費用。
公開的起始條件有適用對象,個人核准結果則會受到房屋、收入與信用等條件影響。比較時,請銀行以同一借款金額及期限提供報價,才能看清楚差異。
若銀行婉拒,先確認是資料不足、房屋承作限制,還是還款能力問題。能補件的先補件;若是還款已吃緊,就不宜只為換管道過件而增加負債。
三、融資二胎房貸:申請窗口與評估重點
除了銀行,也可以向承作相關業務的融資公司詢問,或透過其特約經銷商了解方案。以好事貸為例,身分是融資公司特約經銷商;受理服務與核貸、撥款角色應分清楚,簽約前要確認實際契約相對人。不同機構接受的條件與證明資料可能不同,適合有穩定還款來源、想比較其他方案的人進一步評估。
1.無薪轉或銀行未核准,融資二胎怎麼評估?
先整理銀行未核准的原因,再確認融資方案是否接受自己的收入型態及房屋條件。自營商、接案工作者可詢問能否以營業、所得或收款紀錄說明收入;信用有瑕疵者則應如實說明目前債務與繳款狀況。有房、有收入只是評估起點,仍須確認房屋可貸空間及合計還款負擔,不能把「條件彈性」理解成不看信用或保證過件。
2.融資二胎要核對哪些金額與契約條件?
融資公司的方案上限與個人核准額度可能不同,額度、利率及年限應以承作公司提供的正式條件為準。拿到方案後,除了核准額度,也要確認各項費用是否另付或從款項扣除,並比較實拿金額、月付金、總支出及提前清償成本。若與銀行方案比較,應使用相同借款金額與期限,才能看出費用與還款差異。
金融消費者保護法的適用,要核對主管機關公告的公司、業務及生效範圍;不能把「上市櫃」「融資公司」或「特約經銷商」直接等同銀行監理。送件前也可詢問申訴窗口,並保留報價、契約及收費紀錄。
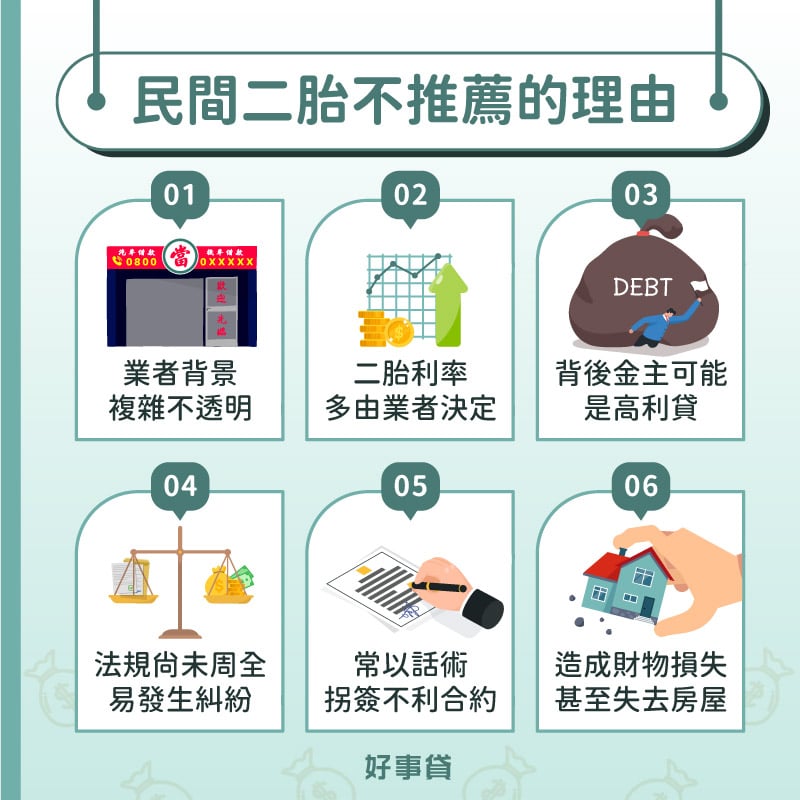
四、民間二胎借款:先確認出借人與契約風險
本文的民間二胎,主要指銀行與前述融資公司之外的私人或其他民間出借安排。即使接洽窗口表示「有房就能借」,也要核對實際出借人、費用與還款條件,不宜把銀行未核准當成必須改借民間的理由。以下三點尤其需要看清楚:
1.接洽的代書或媒合者,是否就是出借人?
詢問民間二胎時,出面聯絡、辦理抵押登記與實際出借資金的人,可能不是同一人。代書可能只是協助登記或媒合,不能僅憑職稱判定貸款來源與安全性。應要求說明實際出借人、契約債權人、撥款安排及各項收費對象;若說法前後不一致,先釐清再決定是否申請。
2.民間二胎仍受法律約束,注意利息與變相收費
民間借貸仍受民法等法律約束,不能說利率無上限或完全無法可管。適用民法第205條的借款,約定年利率超過16%的部分無效;第206條也禁止以折扣或其他方法巧取利益。若報價只寫「月息」,應先換算成年利率再比較,例如月息2%按12個月單純換算為年息24%,不含其他費用,也不是APR。遇到這類條件,應先釐清法律與成本問題,不要當成一般合法方案接受。
3.抵押設定與房屋過戶不同,簽約前逐項核對
二胎房貸是設定抵押權,與把房屋所有權移轉給他人不同。如果對方以辦二胎為由要求簽買賣或過戶文件、空白契約,或不肯說明違約金計算方式,應先停止簽署,向獨立專業人士確認。抵押貸款若到期未清償,債權人可能依法聲請法院拍賣抵押物,也要把房產風險納入評估。
若銀行與融資方案都不符合條件,先檢查是貸款條件問題,還是收入已無法支應還款,不必急著接受下一個借款邀約。評估民間借貸時,應同時查核出借人、契約與全部費用,實體地址與網路評價只能作為輔助資訊。對方不願提供可核對資料時,就不宜繼續送件。
| 比較項目 | 銀行二胎 | 融資二胎 | 民間二胎 |
|---|---|---|---|
| 申請窗口 | 銀行官網、客服或分行;先確認有承作二胎 | 融資公司或特約經銷商;確認實際核貸與契約相對人 | 實際出借人或媒合者;分清接洽、登記與出借角色 |
| 審核重點 | 房屋、原貸、收入、負債與信用,依銀行商品評估 | 房屋可貸空間、收入證明、負債與信用,依承作公司評估 | 條件由各出借方評估;不代表有房就借或沒有審核 |
| 利率與費用 | 區分指標利率、加碼、優惠及個人核准條件 | 核對正式利率、費用、實拿金額與提前清償條款 | 核對年息/月息與全部費用;仍受民法等法律約束 |
| 適合先評估的對象 | 房屋可供評估、有還款來源,想比較銀行方案者 | 想比較不同承作條件,且能提供收入與還款資料者 | 須能充分查核出借人與契約、負擔全部成本;不宜只為求過件而申請 |
五、二胎房貸管道常見QA
可以先從有承作二胎的銀行官網或分行詢問,再依房屋、收入及負債狀況比較方案。如果考慮融資公司或特約經銷商,先核對合作身分與實際貸款方;若評估民間借貸,則要看清出借人、費用及契約。選擇的重點是條件符合、成本可負擔、資訊可查核,沒有一種管道能只憑名稱就保證安全。
不能只看管道名稱判斷哪一種最低。銀行公開的起始利率不一定是個人核准利率,融資與民間也沒有所有業者共用的實際核貸區間。應用同一借款金額與期限比較核准利率、費用及總還款,並分清指標利率加碼、年利率、月利率與APR。若某方案月付較低只是因為年期較長,也要確認總利息是否增加。
選擇二胎房貸管道,先確認找誰申請,再比較自己的條件是否符合,以及取得資金後能否按時還款。準備房屋、原貸餘額、收入與既有負債資料,向受理窗口詢問額度、利率、費用及辦理進度。遇到條件不符時,先釐清原因;比起只追求過件,更重要的是找到資訊清楚、成本可負擔的方案。

 了解詳情